Le nouveau Rapport social et environnemental 2025 de la SIDI est en ligne

Sidi rapport pse 2025 couv

vc_row]

Chaque année, ce rapport permet de mesurer les résultats sociaux et environnementaux de nos partenaires.

En 2025, plus de 10,6 millions de personnes bénéficient de l’action des partenaires de la SIDI, à travers l’accès au crédit, à l’épargne, à des débouchés pour leurs productions ou encore à des services d’accompagnement et de formation.

Au-delà des chiffres, cette nouvelle édition s’intéresse aux enjeux rencontrés sur le terrain. Au Togo, le Directeur général de la Mecpip nous explique comment son institution va directement à la rencontre de ses clients pour les sensibiliser à l’épargne et faciliter leur accès aux services financiers. Au Burkina Faso, nous revenons sur le choix de la SIDI de poursuivre son engagement aux côtés de ses partenaires dans un contexte marqué par le retrait de nombreux financeurs internationaux. En Équateur, l’exemple de Coprobich met en lumière à la fois les opportunités et les exigences de la certification biologique pour une coopérative de petits producteurs.

Le rapport décrypte également plusieurs évolutions qui traversent notre portefeuille : digitalisation des services d’épargne et de crédit pour atteindre les zones rurales isolées, hausse des prix du cacao et du café, mais aussi évolution de nos propres pratiques sociales et environnementales.

[/vc_row]

De l’épargne solidaire à l’impact réel : immersion totale au Togo !

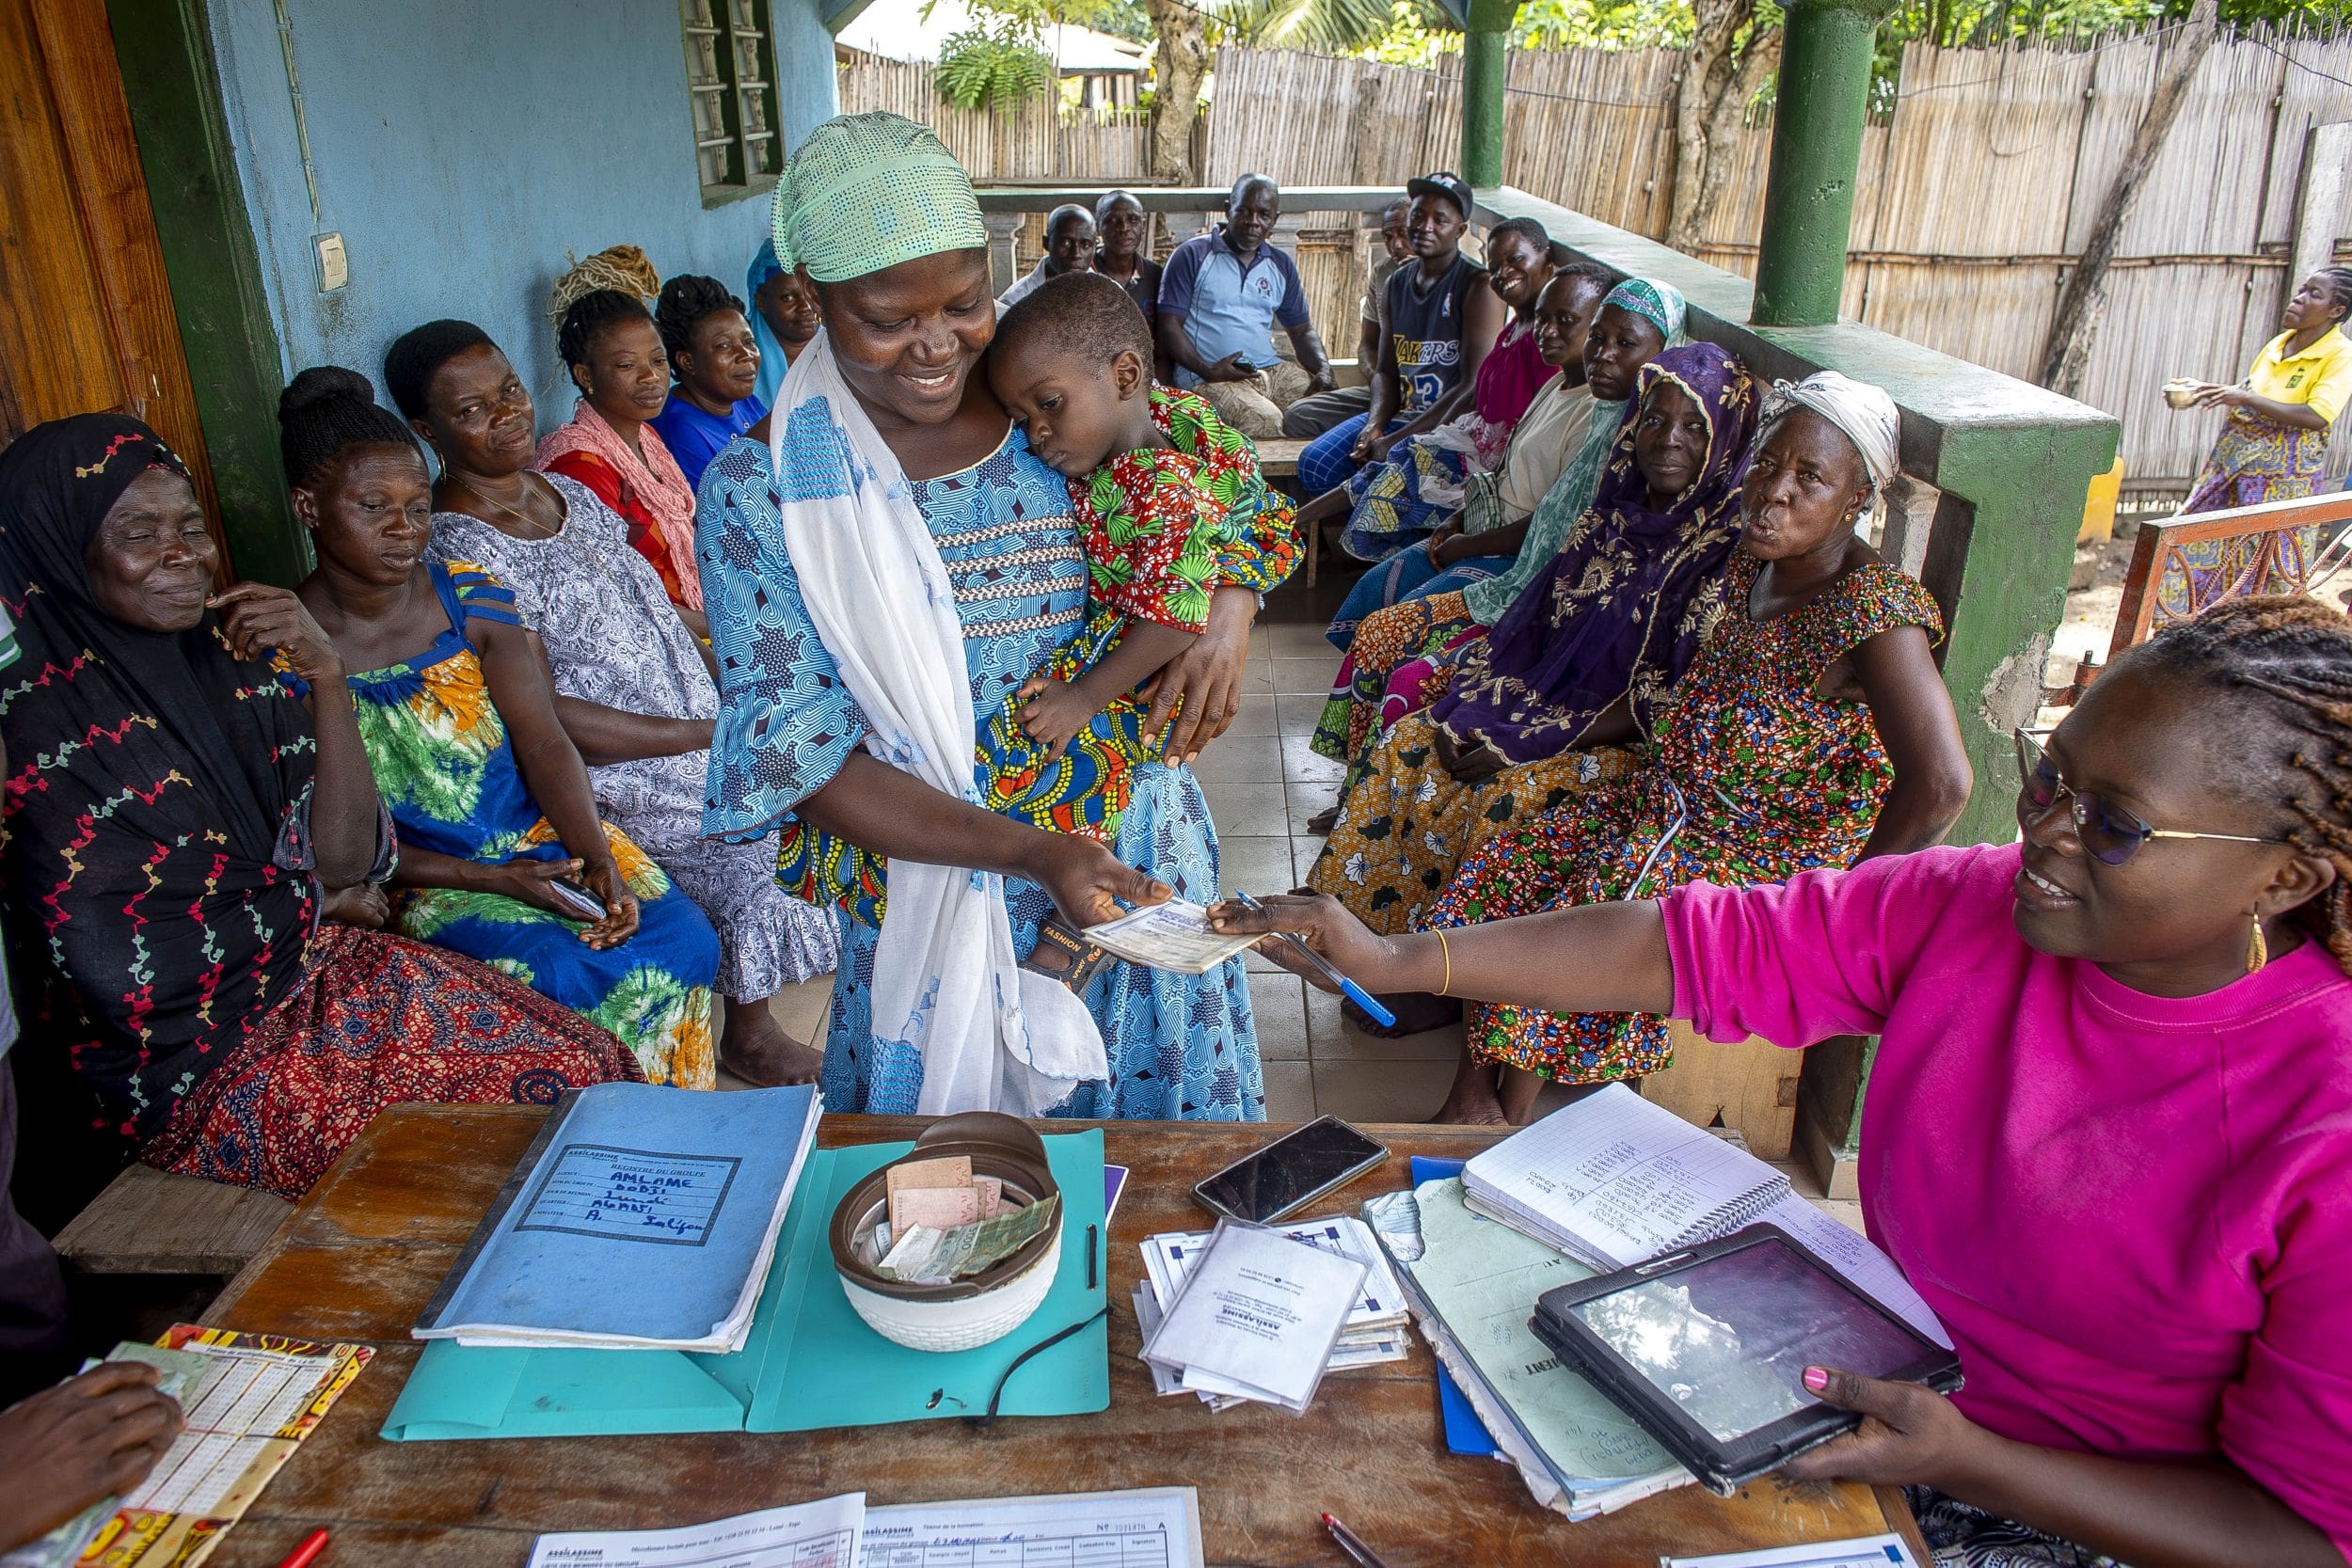
Togo assilassime154low

Tous les deux ans, la SIDI invite ses actionnaires citoyens et épargnants solidaires à découvrir l’impact réel de leur engagement lors d’une mission unique. Cette année, une vingtaine de participants s’envolent pour le Togo début octobre pour toucher du doigt la réalité comme la complexité du terrain.

Au programme de cette mission : des échanges privilégiés avec nos partenaires, mais aussi des visites directes auprès de leurs bénéficiaires qui, grâce à leurs appuis, peuvent développer leurs activités économiques et en vivre dignement.

Microfinance & autonomisation

Découverte à Lomé et Aného du travail d’Assilassimé Solidarité, qui permet à des micro-entrepreneuses en grande précarité de développer leur activité. Échange également avec la MECPIP (Mutuelle d’épargne et de crédit pour la promotion de l’initiative privée) et son modèle de proximité innovant, s’appuyant sur la collecte d’épargne directe et la tontine pour soutenir commerçants et artisans. Rencontre avec le réseau Réseau MAIN, réseau panafricain regroupant 125 institutions de microfinance. Sa mission est le renforcement des capacités de ses membres à travers ateliers d’échanges et formations diplômantes.

Agriculture Durable & filières Équitables

Aller à la rencontre des producteurs d’ananas, puis direction Badou un peu plus au nord pour échanger avec les producteurs en pleine récolte de cacao ! Nous y rencontrerons les familles de producteurs qui travaillent avec Gebana_Togo et Cocolomex, partenaires de la SIDI engagés pour des filières agricoles justes et durables.

Enfin, un entretien avec des partenaires du CCFD-Terre Solidaire à Lomé permettra de mieux comprendre leur travail axé sur le renforcement du dialogue social dans le pays.

Ces rencontres sur le terrain sont le reflet concret de l’impact de l’épargne solidaire. Hâte de partager le récit de ces rencontres !

** Vous souhaitez en savoir plus sur les façons de soutenir la SIDI ? Découvrez les atouts de notre actionnariat solidaire. **

FEFISOL II en vidéo

Aperçu vidéo fefisol ii 2025

Découvrez la nouvelle vidéo FEFISOL II, notre fonds d’investissement solidaire dédié au financement de la microfinance rurale et des petites exploitations agricoles familiales en Afrique.

Retrouvez les témoignages de plusieurs acteurs du fonds FEFISOL II qui permet le financement et l’accompagnement technique de plus de 40 coopératives agricoles et institutions de microfinance dans 17 pays africains. L’objectif est de répondre à des défis majeurs :

  • Accélérer la transition écologique
  • Soutenir des systèmes agroalimentaires durables
  • Créer des emplois décents dans les communautés rurales
  • Favoriser l’égalité de genre, par exemple en améliorant l’accès des femmes à des emplois de qualité et à des postes de direction

Fefisol II comprend des financements à fort impact dans des secteurs agricoles clés, telles que la vanille à Madagascar, ou le café au Rwanda et en Afrique de l’Est.

Depuis sa création, FEFISOL II a déjà soutenu les organisations à hauteur de plus de 41 millions d’euros et engagé plus de 468 millions d’euros en assistance technique.

Les équipes de SIDI et Alterfin remerciement l’ensemble des acteurs qui soutiennent l’initiative :  la Banque Européenne d’Investissement, BIO, Proparco , BRS – Belgian Raiffeisen Foundation, Banque Alternative Suisse, SOS Faim, Banca Etica, Groupe Caisse des Dépôts, et Crédit Coopératif.

Découvrez le nouveau Rapport social et environnemental 2024 de la SIDI

Sidi rapport PSE 2024

Que produit concrètement la finance solidaire ? Le Rapport social et environnemental 2024 de la SIDI répond à cette question en chiffres et en récits, à travers les résultats et les initiatives de nos partenaires dans plus de 30 pays.

Le nouveau Rapport social et environnemental de la SIDI dresse un bilan concret de nos avancées vers nos trois objectifs de mission : promouvoir l’égalité économique, réduire la pauvreté et soutenir l’atténuation et l’adaptation au changement climatique.

Au-delà des chiffres, ce rapport illustre notre approche d’additionnalité : la SIDI agit là où les besoins sont les plus forts, auprès de partenaires souvent pas ou peu soutenus par d’autres investisseurs. En combinant financements adaptés et accompagnements sur mesure, nous renforçons l’impact social et environnemental de nos interventions et soutenons de manière ciblée des populations vulnérables.

Vous y trouverez :

  • Des données précises issues de notre système de gestion de la performance sociale et environnementale, qui témoignent des résultats concrets obtenus sur le terrain ;

  • Des exemples d’accompagnements dans des contextes variés, révélant la diversité de nos partenariats : SICSA (Amérique centrale), Ugafode (Ouganda) ou Al Majmoua (Liban) par exemple;

  • Des initiatives de nos partenaires qui renforcent l’autonomie et améliorent les conditions de vie de milliers de familles: notamment Asoprocam (Equateur) ou Financiera FDL (Nicaragua)

En 2024, la SIDI a investi 56 millions d’euros auprès de 127 partenaires dans 33 pays, touchant plus de 10 millions de bénéficiaires finaux.
Ce rapport met en lumière la façon dont nous accompagnons nos partenaires pour accroître leur autonomie, améliorer leurs pratiques et renforcer leur performance sociale et environnementale.

Plongez-vous dans la lecture de notre nouveau Rapport !


Nouveau rapport social et environnemental 2024 de FEFISOL II

Couverture fefisol2 rapport 2024

Soutenir les petits agriculteurs et entrepreneurs ruraux en Afrique : les points forts du nouveau Rapport Social et Environnemental FEFISOL II 2024 !

FEFISOL II est un fonds d’investissement solidaire dédié au financement de la microfinance rurale et des petites exploitations agricoles familiales en Afrique. Lancé en 2022 par la SIDI et Alterfin, géré par Inpulse Investment Manager, le fonds FEFISOL II a financé depuis sa création 43 partenaires situés dans 17 pays d’Afrique.

Pour sa troisième année d’activité, FEFISOLII a continué de croître et de renforcer son approche orientée impact :
✔️ Croissance du portefeuille de 11%, atteignant 18,5 M€, dont 15,6 M€ prêtés aux institutions partenaires
✔️ 14 nouveaux partenaires dans 4 pays supplémentaires – aujourd’hui, 43 partenaires actifs dans 17 pays, atteignant 3 millions de personnes avec un accès à la finance et à des marchés plus équitables
✔️ Renforcement du soutien aux petits agriculteurs, entrepreneurs ruraux et communautés vulnérables, y compris dans des contextes fragiles
✔️ Solutions innovantes, comme le European Commission – TCX Pricing Facility, permettant de proposer des prêts en monnaie locale à moindre coût
✔️ Un ensemble de solutions financières pour limiter les risques et renforcer la capacité du fonds à soutenir ses partenaires dans des contextes difficiles

Ces résultats n’auraient pas été possibles sans le soutien continu de nos précieux actionnaires : la Banque européenne d’investissement, BIO, Proparco, BRS, la Banque Alternative Suisse, SOS Faim Luxembourg, Banca Etica, la Caisse des Dépôts et le Crédit Coopératif.

Étape importante : en juillet 2025, FEFISOL II a réalisé son troisième closing, portant la taille du fonds à près de 28 M€, grâce aux engagements renouvelés de BIO – Belgian Investment Company for Developing Countries et BAS – Banque Alternative Suisse.

👉 Découvrez le rapport complet et comment FEFISOL II et ses partenaires créent un impact concret sur le terrain


Vahatra, un nouvel élan pour l’inclusion financière à Madagascar

Henitsoa rafalia 1006419

Etape cruciale dans notre partenariat stratégique initié en 2015 pour lutter contre la pauvreté rurale

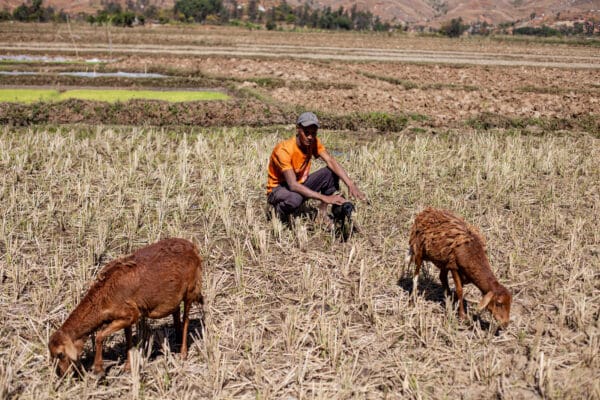
Depuis cinq ans, la SIDI accompagne l’institution de microfinance (IMF) Vahatra – Racines en malgache – dans sa transformation institutionnelle. Cette année marque une étape décisive : son passage d’une ONG de microcrédit à une société anonyme (SA) réglementée par la commission bancaire de Madagascar. Ce changement, fruit de plusieurs années de préparation, permet à Vahatra de consolider son modèle et de renforcer ses capacités pour mieux servir ses 20 000 clients. Ces bénéficiaires, majoritairement issus des zones rurales entre Tananarive, Antsirabé et Ampefy, vivent souvent sous le seuil d’extrême pauvreté, dans un pays où 80 % de la population subsiste avec moins de 1,90 USD par jour et où la vulnérabilité face au changement climatique est une des plus fortes au monde.

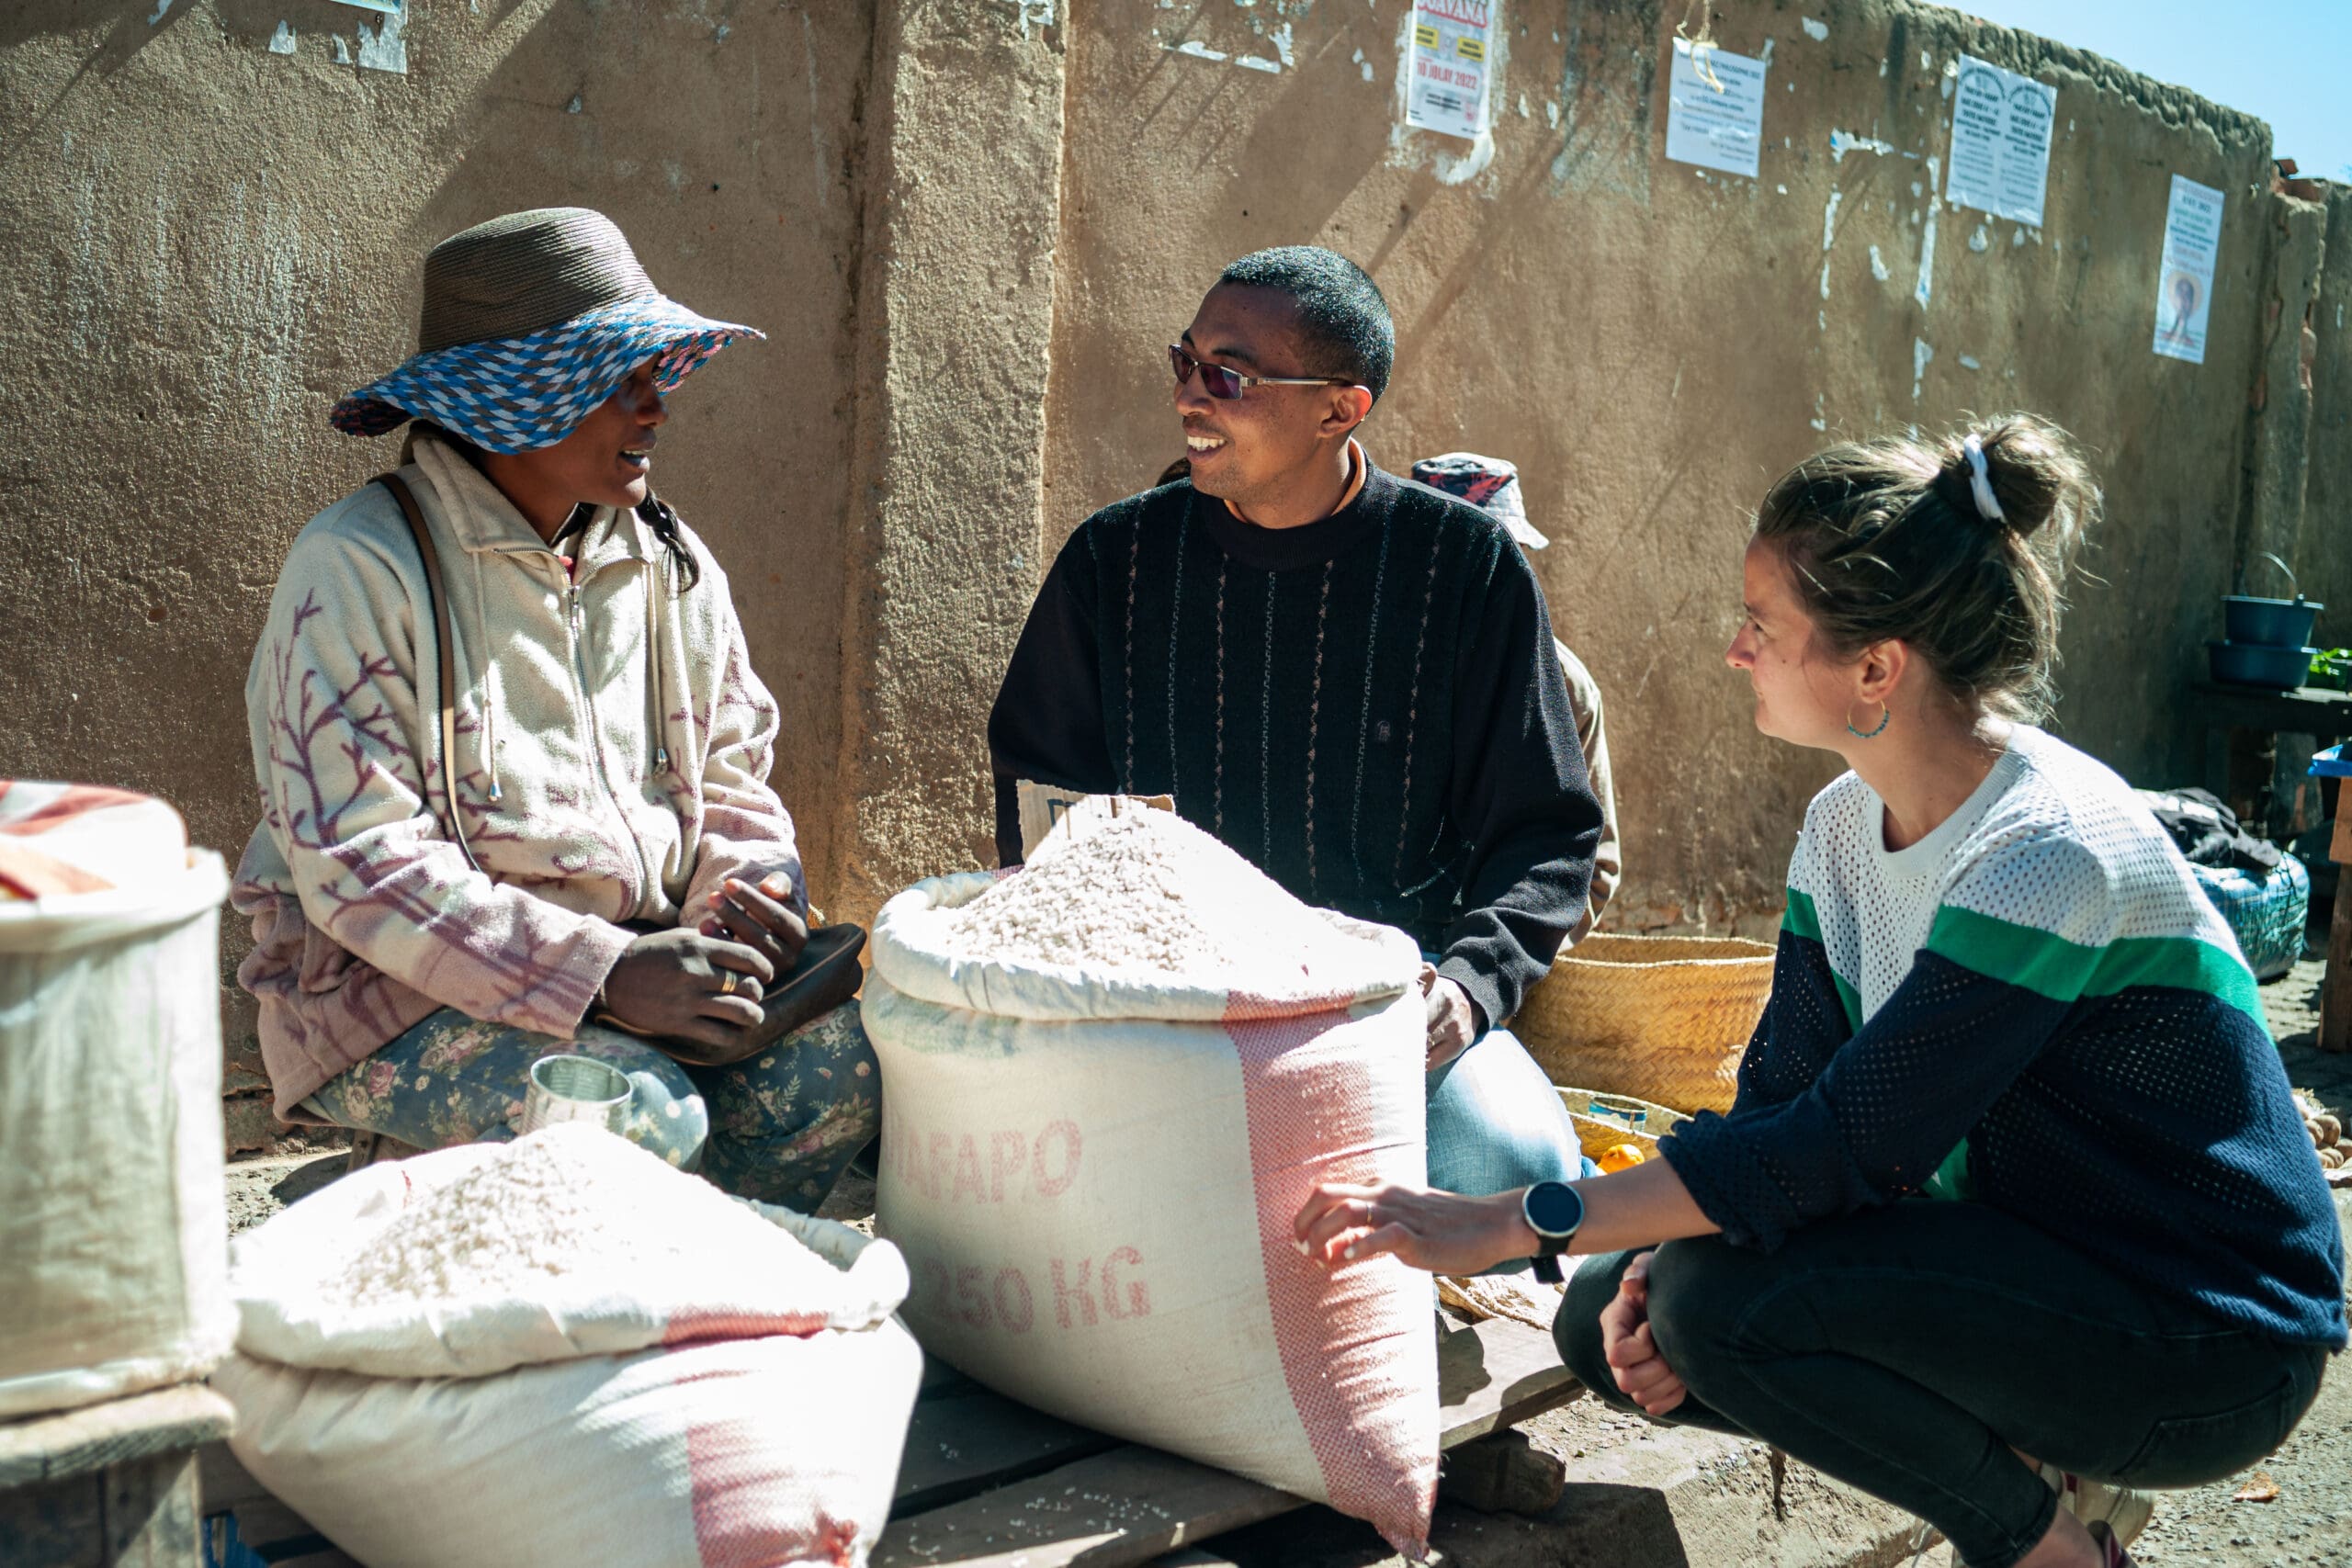
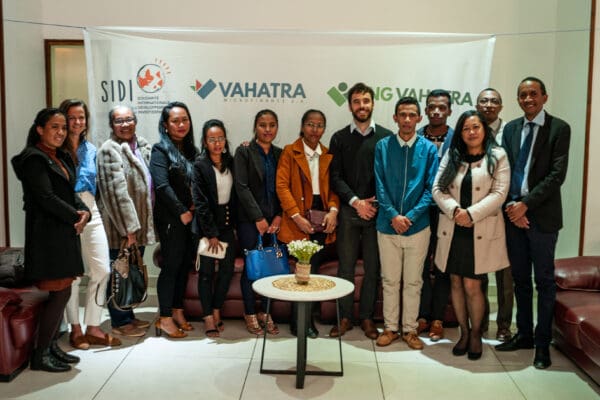
Pour marquer cette transition, Joan Penche, responsable Afrique de l’Est et Australe de la SIDI, et Gabrielle Orliange, chargée de partenariats pour Madagascar, ont effectué une mission sur place. Ils ont échangé avec les équipes de Vahatra, visité ses agences rurales et rencontré une dizaine de clients pour mieux comprendre leur réalité et les services fournis par l’institution.

L’institutionnalisation : un levier pour l’impact social et financier

L’institutionnalisation de Vahatra représente bien plus qu’un changement administratif. Ce processus a impliqué une transformation complète : mise à jour des systèmes d’information, refonte des processus, préparation d’un dossier d’agrément auprès de la commission bancaire, mise en place d’une nouvelle gouvernance. La SIDI a accompagné cette évolution en apportant un soutien technique d’une part pour le processus légal d’obtention de l’agrément ainsi que la migration vers un nouveau système d’information, et stratégique d’autre part , notamment par la participation active de la chargée de partenariats au comité de pilotage de cette transition.

Pour pérenniser ce partenariat, la SIDI devient actionnaire de la société nouvellement créée, à hauteur de 23% (130 000 EUR) et obtient ainsi deux postes d’administrateur. Elle continue également à soutenir Vahatra via une garantie permettant à l’institution de contracter un prêt auprès d’une banque locale. Ce double engagement reflète l’importance stratégique de cette institution pour le développement rural malgache.

Une vision holistique au service des populations vulnérables

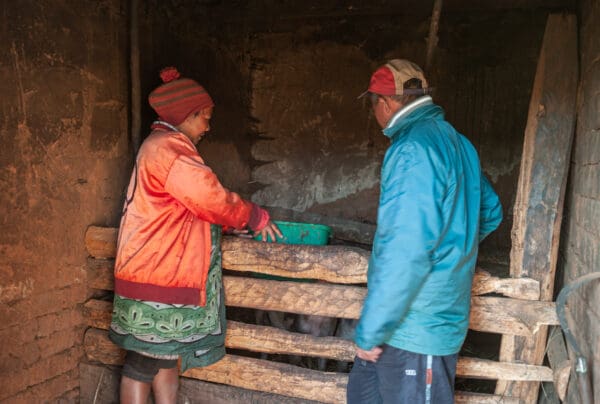
Si la SIDI met autant de moyens au service de la transformation de Vahatra, c’est bien parce que le partenariat avec cette petite IMF revêt un sens particulier.  Vahatra se distingue en effet par une approche intégrée qui combine services financiers et accompagnement technique et social sur mesure à ses clients, qu’elle appelle ses partenaires. Possédant une grande expérience dans le financement de l’agriculture, elle a su développer une méthodologie de prêt adaptée aux besoins des producteurs et éleveurs qu’elle finance. En parallèle des services financiers, Vahatra offre des services techniques et des formations : par exemple pour les éleveurs de porcs financés (filière représentant 35% du portefeuille de l’IMF), Vahatra propose systématiquement une assistance technique sur les mesures permettant de limiter les risques de fièvre porcine. De plus, Vahatra a également mis en place un système de mutuelle de santé obligatoire pour l’ensemble de ses clients partenaires. Ce service a été développé suite au double constat qu’en cas d’accident, les frais médicaux engendrés représentaient souvent des montants trop importants pour les foyers ciblés par Vahatra : cela les menait à devoir faire un choix entre se soigner ou rembourser leur crédit. La mutuelle couvre l’ensemble du foyer du bénéficiaire pendant la durée du crédit. Enfin, forte de sa vision développementale, Vahatra propose également des services sociaux et environnementaux additionnels, notamment des sessions de sensibilisation à la santé infantile et maternelle ; de coaching à l’obtention de papiers d’identité ; et de fourniture de plants issus de pépinières gérées par l’IMF. Ces actions renforcent la résilience des communautés tout en promouvant des pratiques durables.

Des outils innovants pour mesurer l’impact et limiter les risques

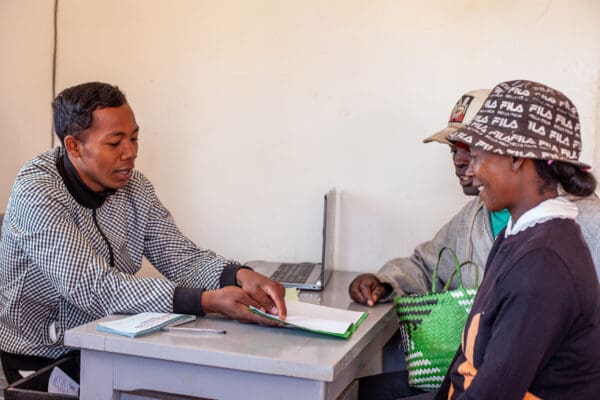
L’innovation sociale est au cœur de l’approche de Vahatra. L’institution se distingue ainsi également par les outils d’analyse qu’elle utilise pour évaluer et suivre ses clients bénéficiaires. A l’heure où le secteur de la microfinance dédie un intérêt grandissant à la mesure de l’impact et des résultats (« outcome measurement »), Vahatra est déjà en avance sur la thématique. Depuis plusieurs années, elle utilise la « photo de famille », une grille d’analyse qui permet de mesurer la pauvreté multidimensionnelle de ses bénéficiaires à travers des critères tels que le logement, la nutrition ou l’accès à l’eau. Cet outil évalue également l’évolution des conditions de vie des clients sur plusieurs cycles de crédit.

En parallèle, l’IMF a développé des grilles d’analyse spécifiques pour chaque filière agricole qu’elle finance (porcine, riz, pommes de terre). Ces outils permettent aux agents de crédit d’identifier les risques propres à chaque exploitation et de proposer des solutions adaptées. Par exemple, pour les éleveurs de porcs, la grille évalue des éléments tels que la qualité de l’alimentation, des abris et l’accès aux soins vétérinaires.

Un modèle pour l’avenir

Face aux défis réglementaires et opérationnels, l’institutionnalisation de Vahatra marque un tournant stratégique. En séparant les activités de microfinance des volets sociaux et de santé, la nouvelle société anonyme gagne en efficacité tout en conservant sa mission sociale forte désormais portée par l’ONG.

Le partenariat entre la SIDI et Vahatra témoigne de l’impact que la finance solidaire peut avoir sur des communautés vulnérables. En alliant expertise technique et engagement humain, ce projet démontre qu’il est possible de concilier viabilité économique et impact social durable. Grâce à cette transformation, Vahatra est mieux armée pour répondre aux défis complexes de la pauvreté et du changement climatique, contribuant ainsi à bâtir un avenir plus prometteur pour les populations rurales de Madagascar.

Comment lever les barrières au financement des organisations agro-alimentaires dans les pays du Sud

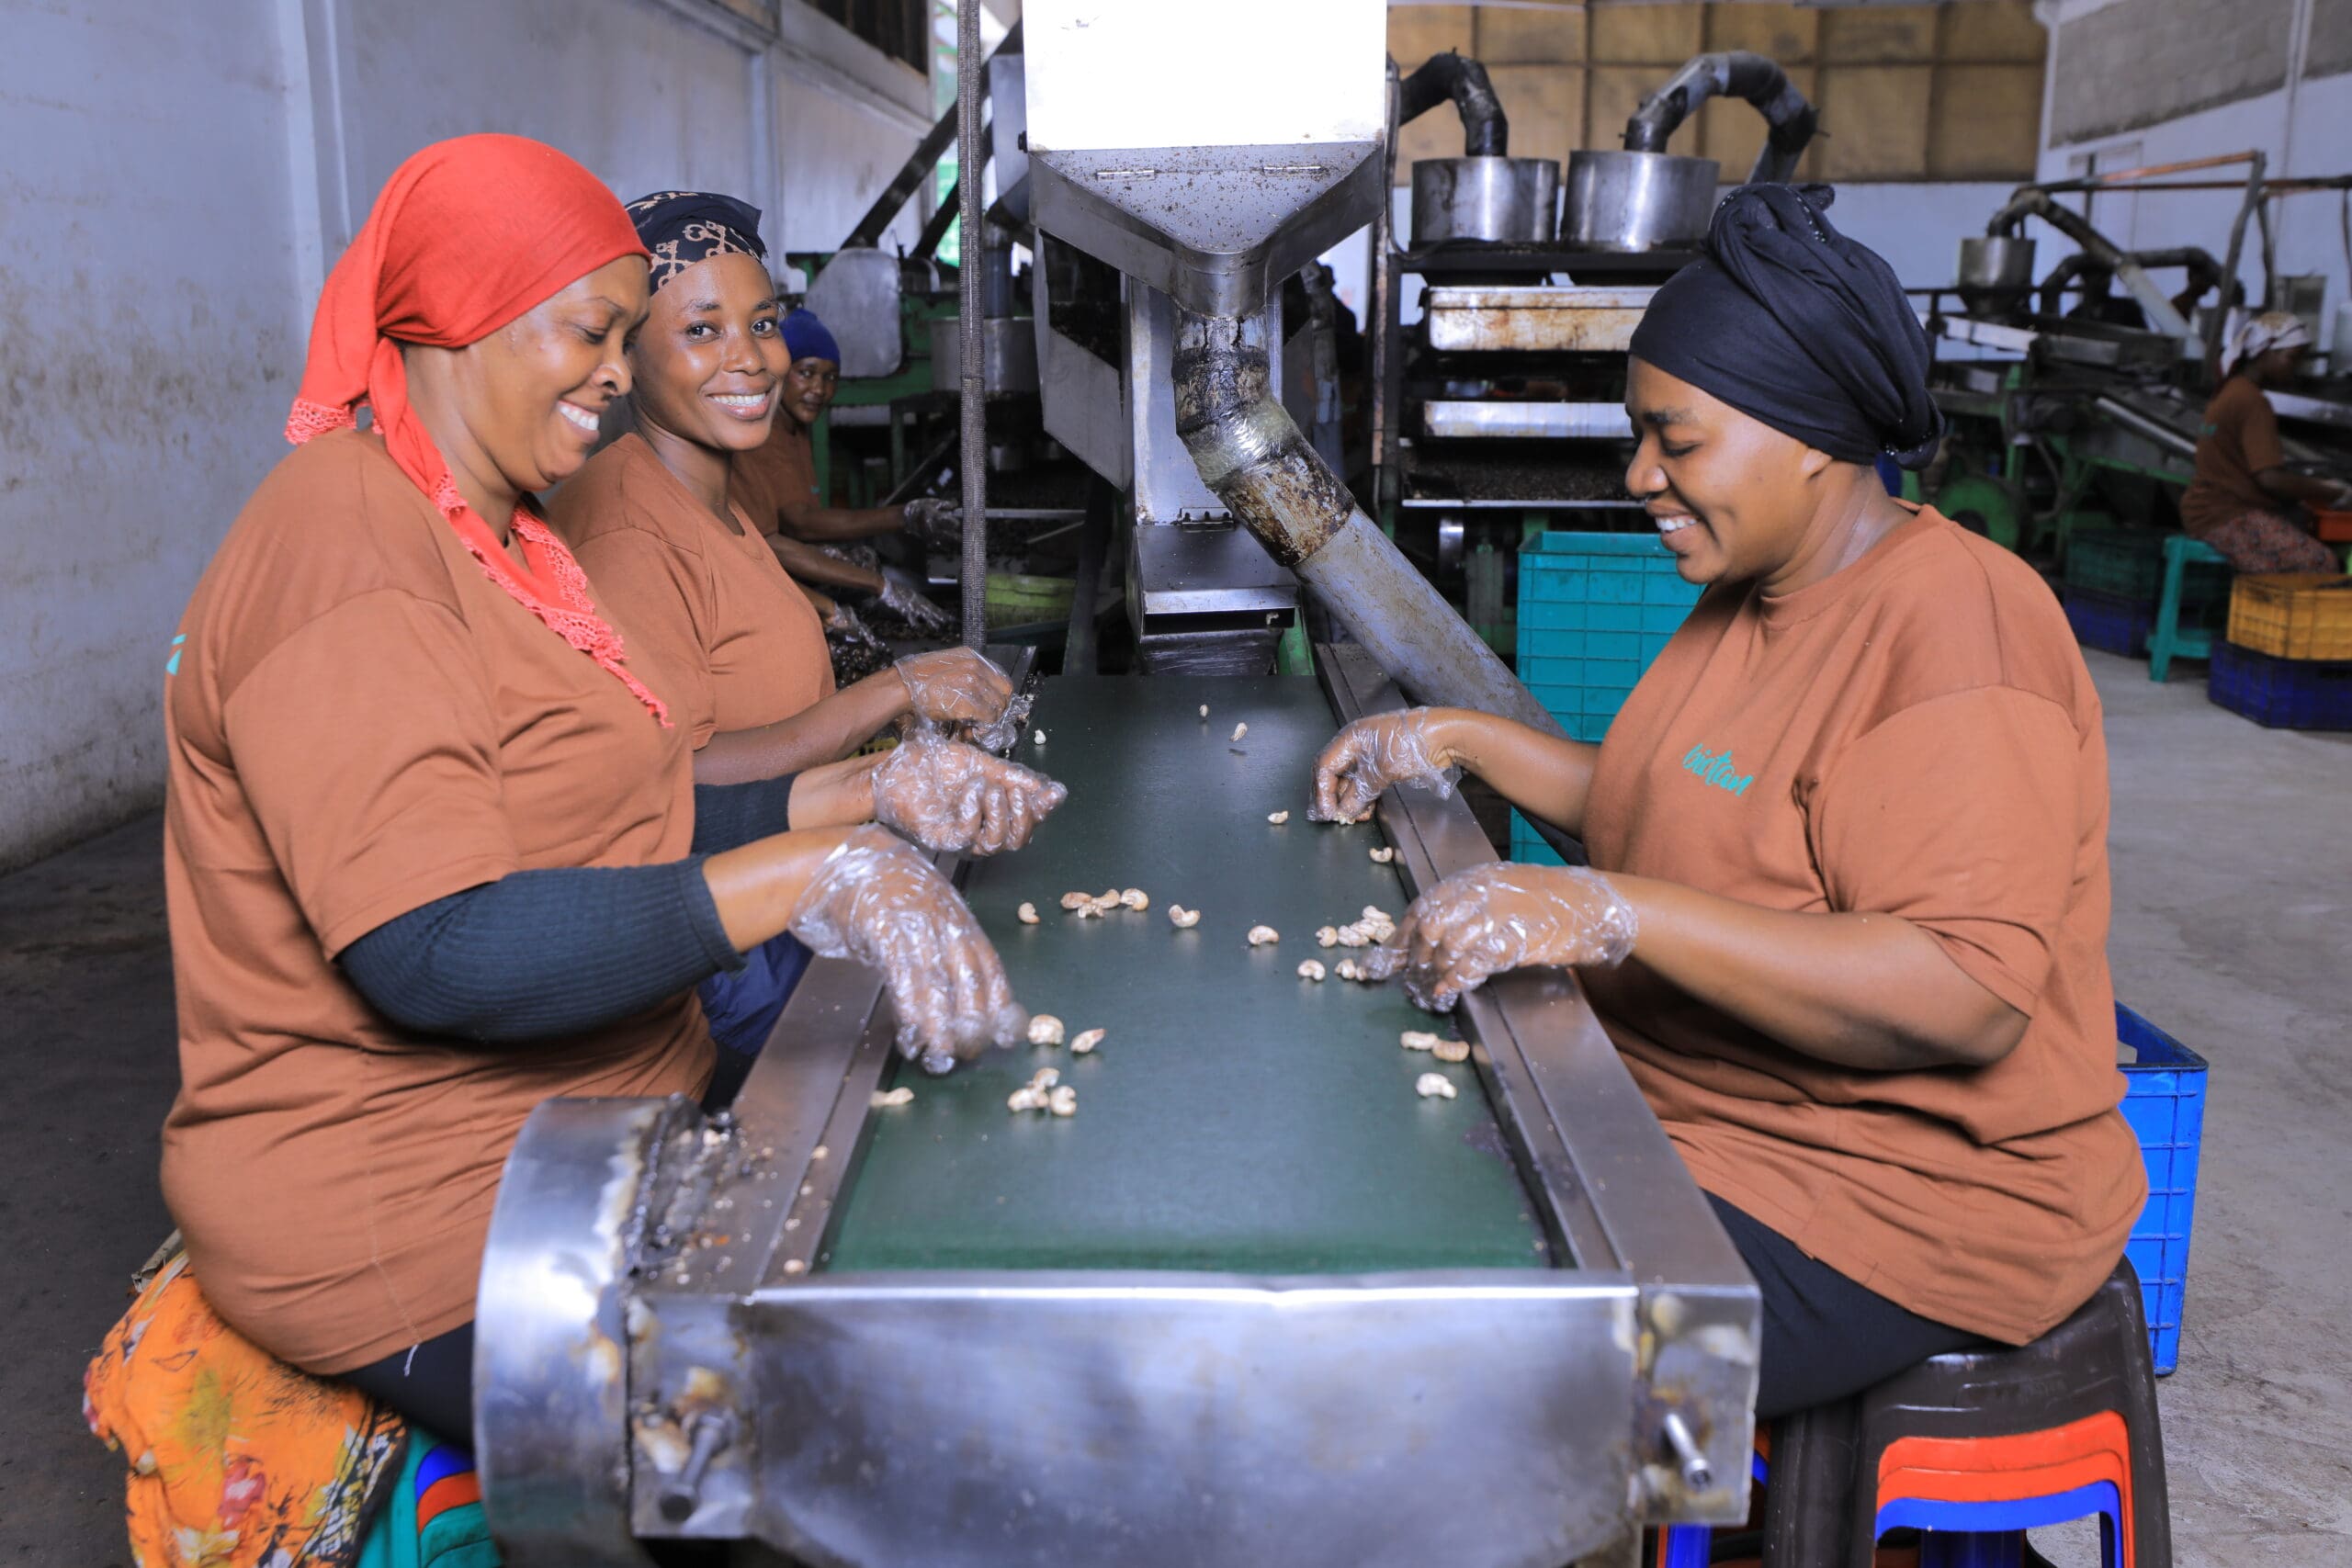
Biotan

Dans les pays du Sud, le financement des activités agricoles représente un défi majeur, souvent sous-estimé.

Par Johan Thuard, chargé de partenariats Afrique de l’Ouest

Dans les pays du Sud, le financement des activités agricoles représente un défi majeur, souvent sous-estimé. Selon ISF Advisors, seulement 34% des 160 milliards de dollars nécessaires chaque année pour soutenir les 220 000 petites et moyennes entreprises agricoles en Asie du Sud-Est et en Afrique sub-saharienne, sont couverts par des financements formels [1]. Ce manque de financement crée un déficit annuel de 106 milliards de dollars, avec des conséquences graves sur le dynamisme du secteur. Notamment sa capacité à relever les défis de sécurité alimentaire, de création d’emplois et de baisse de vulnérabilité pour les 1,3 milliards de personnes qui dépendent de l’agriculture dans ces régions [2].

Ce déficit est colossal ; pour mieux en comprendre l’ampleur, il équivaut presque aux 113 milliards de dollars alloués aux énergies fossiles par les principales banques de l’Union européenne en 2023 [3]. Cette situation critique ne pourra pas être résolue par le seul marché.

Mais qu’est ce qui explique un tel déficit ? A la SIDI, à travers notre expérience d’investisseur solidaire actif depuis plus de 40 ans, nous cherchons à éclaircir cette question. Pour contexte, la SIDI finance des coopératives et des PME agro-alimentaires dans les pays du sud. Ces organisations travaillent avec des petits producteurs en soutien d’une agriculture familiale, tant en amont — en facilitant leur production et leur transition vers une agriculture durable — qu’en aval – en développant des débouchés à travers la transformation et la commercialisation des productions agricoles.

Nous identifions trois barrières majeures qui entravent la mobilisation de financement par les organisations agricoles : des problèmes d’identification, de préparation, et un déséquilibre entre le risque et la rentabilité des transactions. Les barrières touchent particulièrement les organisations de plus petite taille, ou celles qui sont moins matures. Ces organisations se retrouvent dans le « missing middle », tout en étant pas non plus adaptées aux exigences de financeurs formels (banques commerciales, financeurs internationaux, bailleurs, etc.).

Cet article se penche sur ces trois barrières, en se concentrant spécifiquement sur le financement en dette, et propose des solutions pour les surmonter.

Mieux s’identifier entre organisations agro-alimentaires et financeurs

Pour les organisations agro-alimentaires, notamment celles peu expérimentées dans la mobilisation de fonds, il peut être difficile de déterminer quels financeurs solliciter tant l’écosystème est fragmenté. Chaque financeur a ses propres priorités stratégiques, critères d’investissements, zones d’opérations, qui peuvent être très spécifiques et peu lisibles à l’externe.

De même, pour les internationaux, identifier de nouvelles opportunités non encore financées par d’autres acteurs peut s’avérer complexe, surtout lorsqu’il s’agit d’organisations qui ne sont pas membres de réseaux d’entrepreneuriat ou qui opèrent dans des zones reculées.

Trouver de nouvelles opportunités de financement nécessite une connaissance approfondie du tissu économique local. Cela représente un défi pour les chargés d’investissement car les zones à couvrir sont vastes. Pour illustrer, à la SIDI chaque chargé d’investissement s’occupe de trois à quatre pays ; approfondir la connaissance des acteurs locaux se fait donc graduellement, dans la durée.

Pour enrichir notre compréhension du terrain, nous collaborons régulièrement avec des organisations alliées, qu’elles soient locales ou non. Par exemple, la SIDI investit dans des fonds locaux de I&P, tel que SINERGI au Burkina Faso, qui se concentrent principalement sur les filières agricoles. Nous avons également établi un partenariat avec la coopérative Ethiquable pour financer et appuyer certaines de leurs coopératives fournisseuses, et entretenons des liens étroits avec des organisations spécialisées dans les chaines de valeur agricoles, comme Nitidæ. En parallèle, nous renforçons notre présence locale avec l’ouverture de deux bureaux à Lomé et Kampala, depuis lesquels nous conduisons une grande partie de notre activité en Afrique subsaharienne.

Le défi de la préparation à la mobilisation de fonds

La mobilisation de fonds est un processus complexe qui demande des ressources et des compétences spécifiques. Parfois, un écart existe entre les prérequis que peuvent avoir des financeurs pour valider une transaction et la capacité d’organisations locales à y répondre. Cet écart devient particulièrement problématique lorsqu’il touche aux fondamentaux – opérations, impact sociaux et environnementaux (en particulier pour les financeurs à impact), finances,  équipe, marché, ou encore fiabilité des données.

Il est fréquent que les coopératives et PME en développement ne soient pas équipées pour répondre à ces attentes. Cela est particulièrement vrai pour les organisations ayant une croissance organique et qui manquent d’une équipe de gestion étoffée. On remarque aussi que ces organisations peuvent avoir du mal à identifier elles-mêmes leurs points d’amélioration, ni n’arrivent à les surmonter seules.

Pour pallier ces insuffisances, il est important pour les organisations d’avoir accès à des accompagnements spécifiques en vue de leur préparation au financement. C’est dans ce cadre que l’offre de la SIDI, qui combine financement et accompagnement, prend toute sa valeur. A partir du diagnostic d’un chargé d’investissement, la SIDI peut non seulement proposer un financement, mais aussi de l’accompagnement sur mesure en fonction des besoins de l’organisation. La SIDI travaille notamment avec plusieurs facilités dont la Fondation ACTES, le programme SSNUP et la facilité AT du fonds FEFISOL II pour subvenir aux besoins d’accompagnement d’organisations, qu’elles soient des prospects ou déjà partenaires.

Il existe aussi des programmes de préparation à l’investissement qui vont renforcer les fondamentaux tout en soutenant les organisations dans la préparation de leur demande de financement – analyse de marché, création de business plans ou autres documents destinés aux investisseurs. Certains vont aussi faire de la prospection et mettre en lien organisations et financeurs. Ces programmes sont nombreux, souvent financés par des bailleurs et mis en œuvre par des cabinets de conseil. A titre d’exemple citons, les programmes Activ’Invest au Sénégal, Invest Salone en Sierra Leone, ou le cabinet CrossBoundary qui aide des entreprises agroalimentaires dans leur levée de fonds dans plusieurs pays d’Afrique subsaharienne.

Le déséquilibre entre risque et rentabilité du financement de filières agricoles

Une étude menée par Dalberg sur 3 500 prêts accordés à des PME agroalimentaires par des financeurs internationaux révèle que la moitié des prêts entre 250 000 et 500 000 euros ne sont pas rentables.

L’une des principales raisons de ce déséquilibre est le coût du risque, qui est élevé et ne cesse d’augmenter. On observe notamment de plus en plus de tensions sur les productions agricoles du fait de leur exposition croissante aux dérèglements climatiques. Par ailleurs, les organisations agroalimentaires opèrent souvent sur des marchés où l’offre et la demande de produits ne sont pas systématiquement corrélées. Ainsi certaines filières connaissent des crises cycliques qui mettent les opérateurs sous tension et augmentent le risque de défaut.

Ce risque crispe le marché qui se concentre alors sur certains segments bien définis :

  • Organisations avec un profil de risque moins élevé, généralement des organisations plus matures, plus grosses, avec un historique de financement solide et/ou pouvant offrir des garanties
  • Financements de court terme, souvent sous forme de fonds de roulement, au lieu de prêt moyen terme pour le financement d’équipements ou investissements
  • Tickets de financement élevés afin de couvrir les coûts de transaction

En conséquence, le marché reste relativement statique, avec un nombre limité d’organisations déjà connues du secteur et financées, et peu d’ouverture vers de nouveaux partenariats.

Pour un financeur comme la SIDI, dont la mission est d’être additionnel, notamment en intervenant comme premier investisseur  international auprès de certains partenaires, la gestion de ce risque est un enjeu essentiel. Cela se fait à travers plusieurs approches : d’une part, la diversification du portefeuille sur différents secteurs (tels que la microfinance et l’agriculture) ainsi que sur des organisations plus ou moins matures;  d’autre part, le modèle économique de la SIDI lui permet une plus grande prise de risque, du fait de son actionnariat philanthropique et d’accès à certains outils de garantie.

Ces éléments sont essentiels pour « intervenir là où d’autres ne vont pas » et ainsi soutenir des organisations, filières, régions à haut risque. Cela nous donne également la possibilité de financer des organisations particulièrement risquées et/ou de ne pas être rentable sur certaines transactions lorsque cela est justifié par une forte additionnalité et un impact social ou environnemental important. De cette expérience, il ressort la nécessité d’avoir accès à des mécanismes de garantie ou des subventions pour que les financeurs puissent être plus additionnels, avoir plus d’impact et ainsi rendre le secteur plus dynamique.

Des solutions efficaces existent déjà, à commencer par le programme Programme Aceli actif en Afrique de l’Est. Ce programme dédié au financement du secteur agricole offre aux financeurs des subventions pour alléger les coûts de transaction, et des garanties pour réduire le coût du risque. L’intérêt de ce programme réside aussi dans sa capacité à minimiser les distorsions de marché tout en incitant les financeurs à soutenir les entreprises les moins bien desservies :  les aides ne couvrent qu’une partie des coûts, et sont plus importantes pour les entreprises qui n’ont jamais mobilisé de fonds institutionnels ou ayant un impact social ou environnemental plus élevé. C’est le genre d’exemple qui mériterait d’être mieux étudié et répliqué dans d’autres régions tant il a prouvé son efficacité.

Dans un contexte où la vulnérabilité des producteurs et les enjeux de sécurité alimentaire sont de plus en plus pressants, il est crucial d’œuvrer à réduire les barrières au financement des organisations agro-alimentaires dans les pays du Sud. Au-delà de poser quelques pistes de réflexion, cet article se veut une invitation à tous ceux qui souhaitent collaborer et développer des solutions concrètes en faveur d’un secteur plus dynamique, socialement plus juste et écologiquement plus durable.

Johan Thuard, chargé de partenariats Afrique de l’Ouest

[1] ISF Advisors, The state of the agri-SME sector – Bridging the finance gap, 2022

[2] ISF Advisors estime que cela concerne 260 millions de ménages – ~1,3 milliard de personnes – considérant l’agriculture familiale comme une partie intégrante de leurs moyens de subsistance en Asie du Sud-Est et en Afrique sub-saharienne

[3] Banking on Climate Finance Chaos, Fossil Fuel Finance Report, 2024
Nouveau rapport social et environnemental 2023 de FEFISOL II

Couverture report s e 2023 fefisol ii copie pages to jpg 0001

FEFISOL II est un fonds d'investissement solidaire dédié au financement de la microfinance rurale et des petites exploitations agricoles familiales africaines.

Lancé en 2022 par la SIDI et Alterfin, géré par Inpulse Investment Manager, le fonds FEFISOL II a financé depuis sa création 40 partenaires situés dans 16 pays d’Afrique pour 33 millions d’euros.

Les équipes de la SIDI, d’Alterfin et d’Inpulse sont fières de présenter les résultats cette seconde année d’activité de FEFISOL II, qui sont encore une fois alignés avec la forte mission sociale et environnementale du fonds :

  • Un ciblage 100% Afrique et pays fragiles, avec une présence très poussée dans les zones rurales
  • Une portée de plus de 2 millions de bénéficiaires finaux, dont 61% de femmes
  • Un soutien adapté aux besoins des partenaires sur le terrain, avec des projets d’accompagnement axés sur la performance sociale et environnementale
  • Des organisations partenaires engagées pour l’inclusion financière des plus pauvres, la création de valeur ajoutée locale et la promotion d’une agriculture durable.

Plongez-vous dans les détails de l’activité du fonds en 2023, ainsi que dans les résultats de ses partenaires, et venez découvrir des témoignages inspirants du terrain dans ce nouveau rapport social et environnemental.

Revoir le webinaire de présentation du rapport social et environnemental 2023 de la SIDI

Couverture Rapport social et environnemental 2023

Retrouvez la vidéo de notre webinaire sur notre chaîne Youtube

Fruit d’un travail d’analyse poussé réalisé par l’équipe Performance sociale et environnementale (PSE) de la SIDI, le rapport présente les résultats des partenaires de la SIDI, leurs avancées comme leurs marges d’amélioration dans chacun de nos grands axes stratégiques : la réduction des inégalités économiques, la réduction de la pauvreté, l’adaptation et l’atténuation au changement climatique.

La recherche d’additionnalité est la boussole stratégique de l’activité de la SIDI. Pour mesurer l’impact de son activité, la SIDI a développé depuis des années un système très performant de mesure de la PSE à travers le suivi d’indicateurs précis. Le rapport social et environnemental en rend compte chaque année.

Ce webinaire est l’occasion d’approfondir la compréhension de la mission de la SIDI et d’en connaitre plus sur ses partenaires, leurs réalisations, et l’impact de leurs activités auprès des populations les plus vulnérables.

Au programme :

➡️ L’additionnalité au cœur de la stratégie d’impact de la SIDI

➡️  Les résultats des partenaires de la SIDI en matière de  :
– réduction des inégalités économiques
– réduction de la pauvreté
– adaptation au changement climatique

➡️ Focus sur une étude d’impact réalisée avec notre partenaire Abakundakawa, coopérative de café au Rwanda

➡️ Session de questions-réponses

Avec :

Joan Penche, Directeur des partenariats et des opérations
Jon Sallé, Responsable de la PSE
Ariane Bévierre, Chargée PSE

🔗 Pour voir et revoir le webinaire : cliquer ici