Le nouveau Rapport social et environnemental 2025 de la SIDI est en ligne

Sidi rapport pse 2025 couv

vc_row]

Chaque année, ce rapport permet de mesurer les résultats sociaux et environnementaux de nos partenaires.

En 2025, plus de 10,6 millions de personnes bénéficient de l’action des partenaires de la SIDI, à travers l’accès au crédit, à l’épargne, à des débouchés pour leurs productions ou encore à des services d’accompagnement et de formation.

Au-delà des chiffres, cette nouvelle édition s’intéresse aux enjeux rencontrés sur le terrain. Au Togo, le Directeur général de la Mecpip nous explique comment son institution va directement à la rencontre de ses clients pour les sensibiliser à l’épargne et faciliter leur accès aux services financiers. Au Burkina Faso, nous revenons sur le choix de la SIDI de poursuivre son engagement aux côtés de ses partenaires dans un contexte marqué par le retrait de nombreux financeurs internationaux. En Équateur, l’exemple de Coprobich met en lumière à la fois les opportunités et les exigences de la certification biologique pour une coopérative de petits producteurs.

Le rapport décrypte également plusieurs évolutions qui traversent notre portefeuille : digitalisation des services d’épargne et de crédit pour atteindre les zones rurales isolées, hausse des prix du cacao et du café, mais aussi évolution de nos propres pratiques sociales et environnementales.

[/vc_row]

De l’épargne solidaire à l’impact réel : immersion totale au Togo !

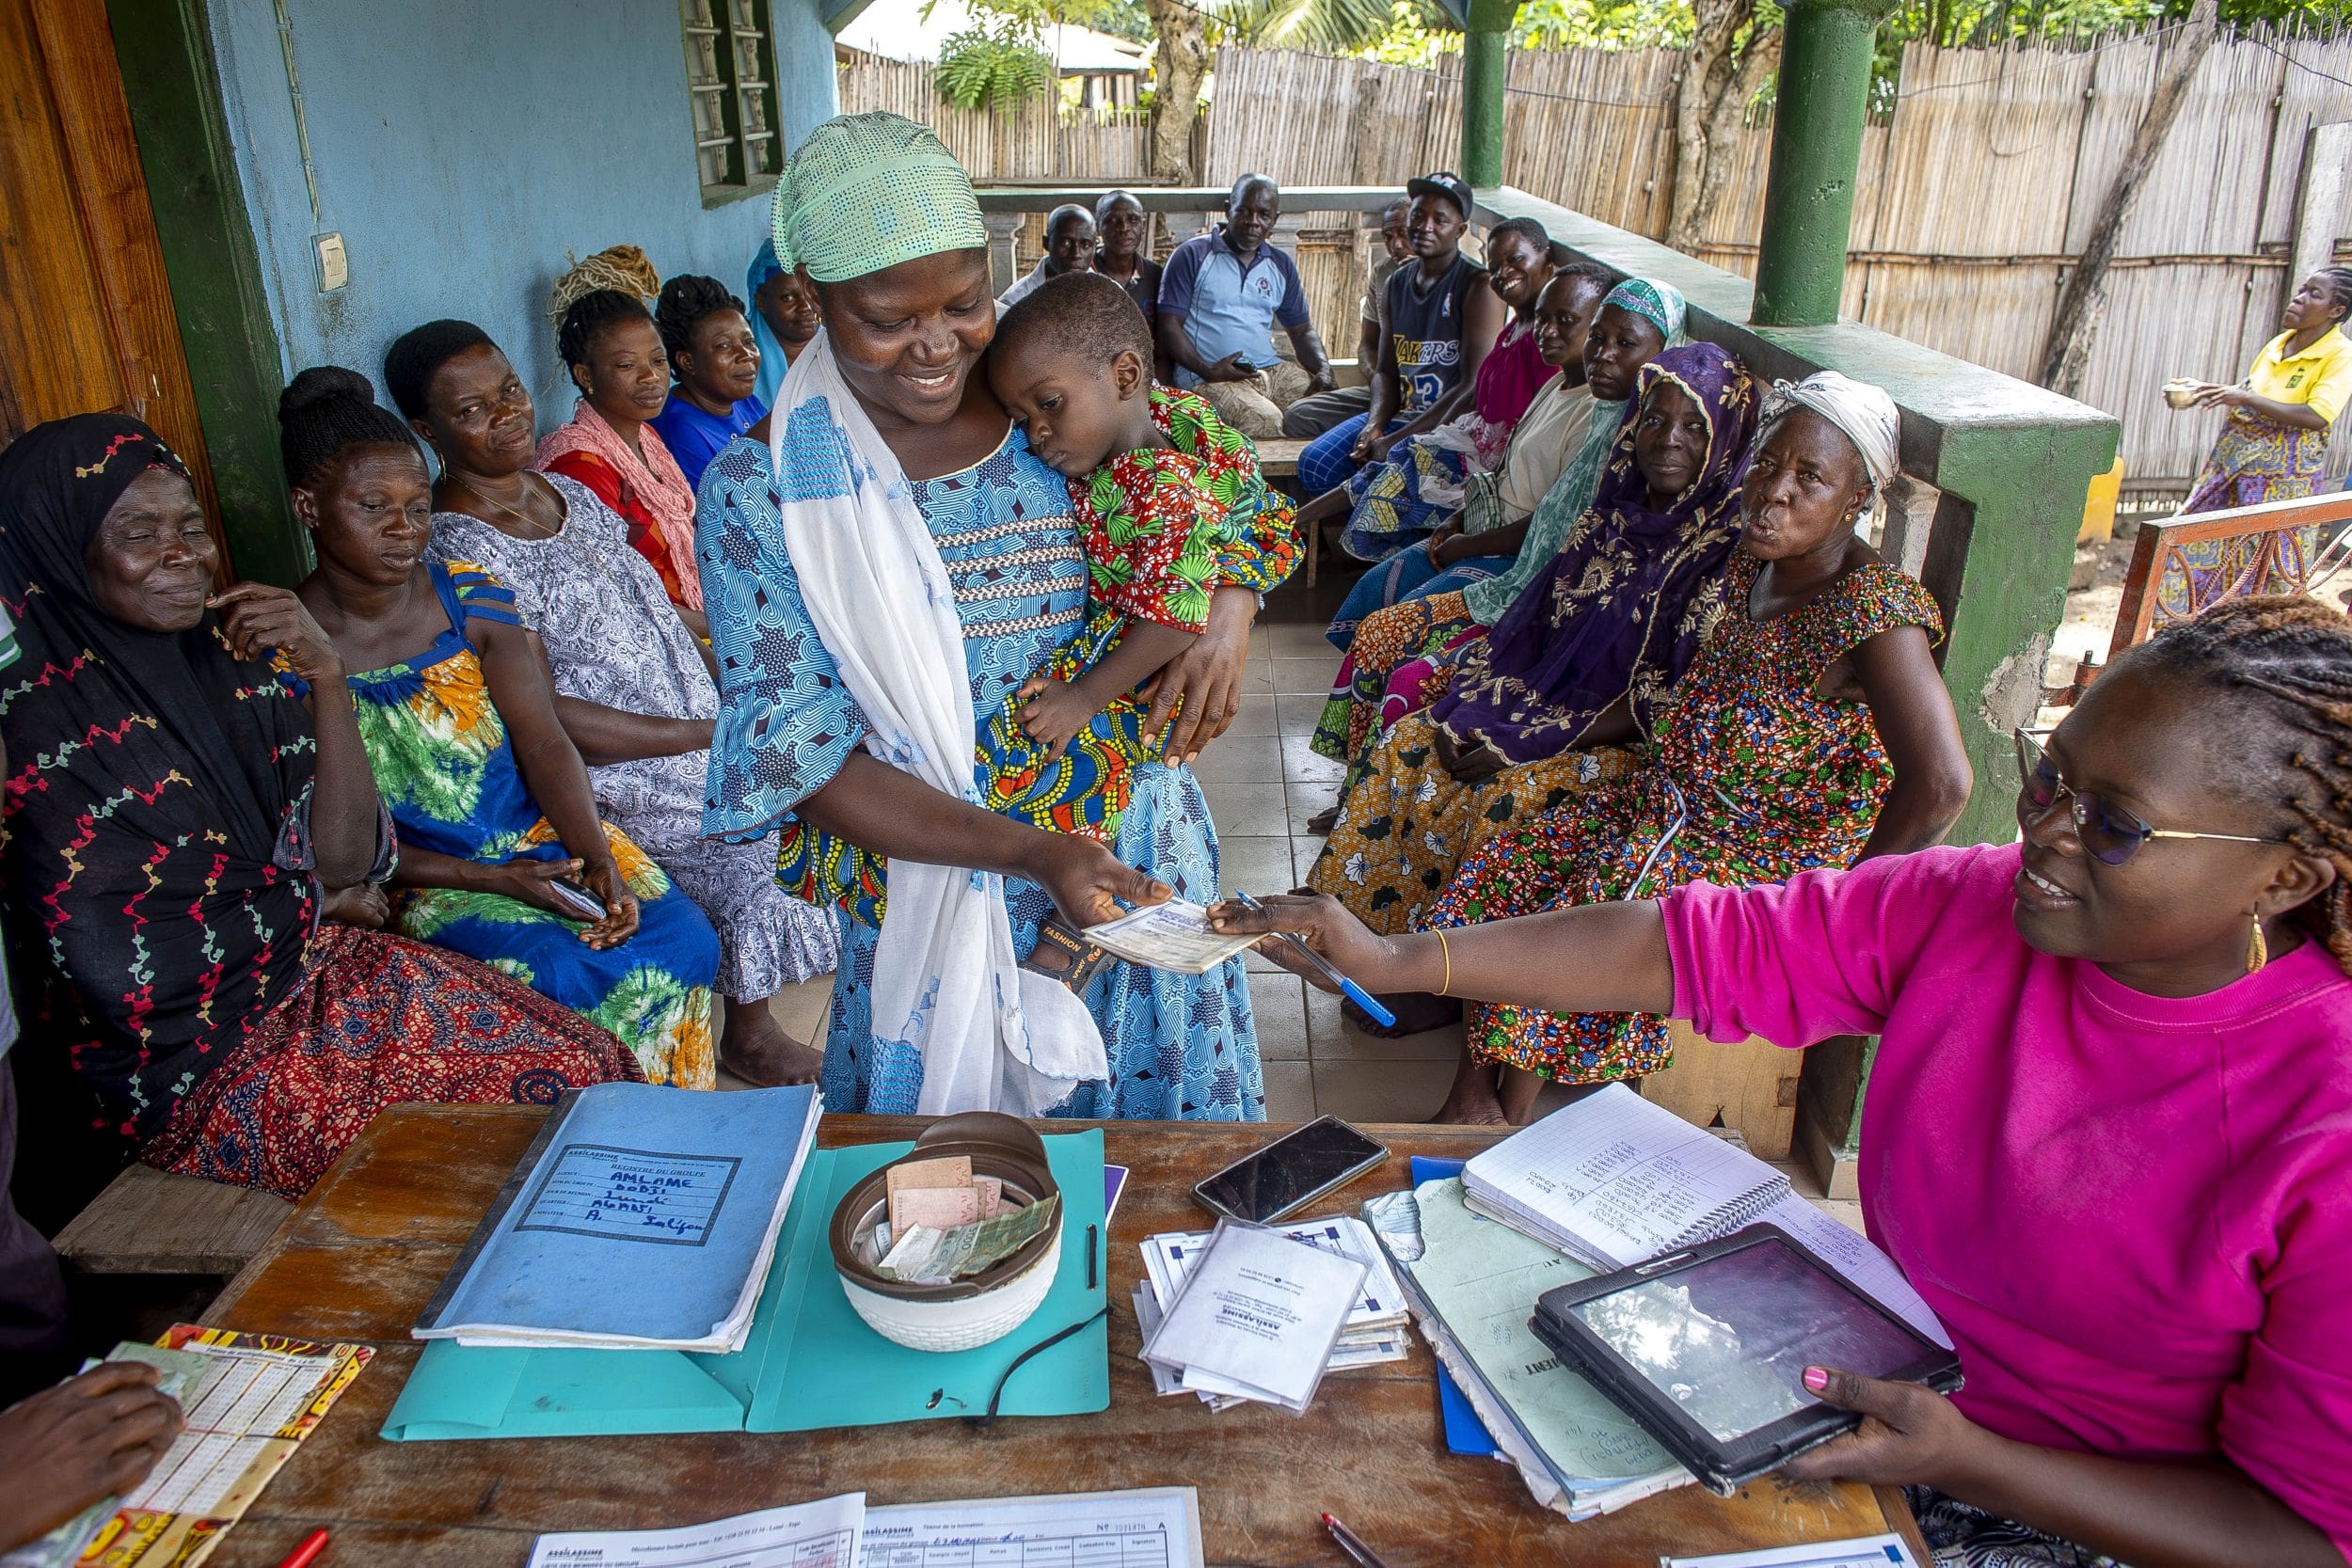
Togo assilassime154low

Tous les deux ans, la SIDI invite ses actionnaires citoyens et épargnants solidaires à découvrir l’impact réel de leur engagement lors d’une mission unique. Cette année, une vingtaine de participants s’envolent pour le Togo début octobre pour toucher du doigt la réalité comme la complexité du terrain.

Au programme de cette mission : des échanges privilégiés avec nos partenaires, mais aussi des visites directes auprès de leurs bénéficiaires qui, grâce à leurs appuis, peuvent développer leurs activités économiques et en vivre dignement.

Microfinance & autonomisation

Découverte à Lomé et Aného du travail d’Assilassimé Solidarité, qui permet à des micro-entrepreneuses en grande précarité de développer leur activité. Échange également avec la MECPIP (Mutuelle d’épargne et de crédit pour la promotion de l’initiative privée) et son modèle de proximité innovant, s’appuyant sur la collecte d’épargne directe et la tontine pour soutenir commerçants et artisans. Rencontre avec le réseau Réseau MAIN, réseau panafricain regroupant 125 institutions de microfinance. Sa mission est le renforcement des capacités de ses membres à travers ateliers d’échanges et formations diplômantes.

Agriculture Durable & filières Équitables

Aller à la rencontre des producteurs d’ananas, puis direction Badou un peu plus au nord pour échanger avec les producteurs en pleine récolte de cacao ! Nous y rencontrerons les familles de producteurs qui travaillent avec Gebana_Togo et Cocolomex, partenaires de la SIDI engagés pour des filières agricoles justes et durables.

Enfin, un entretien avec des partenaires du CCFD-Terre Solidaire à Lomé permettra de mieux comprendre leur travail axé sur le renforcement du dialogue social dans le pays.

Ces rencontres sur le terrain sont le reflet concret de l’impact de l’épargne solidaire. Hâte de partager le récit de ces rencontres !

** Vous souhaitez en savoir plus sur les façons de soutenir la SIDI ? Découvrez les atouts de notre actionnariat solidaire. **

Ouganda : treize ans après, la SIDI réinvestit dans Ugafode

Microsoftteams image 2

« Auparavant, je produisais moins de trois sacs de café sec. Aujourd’hui, j’en produis plus de dix. »

Cette phrase, c’est celle d’un agriculteur soutenu par l’institution de microfinance ougandaise Ugafode. Elle résume parfaitement ce qui se joue dans les agences de cette institution. Ugafode a choisi, depuis 1994, de s’enraciner dans les zones rurales agricoles, notamment dans l’ouest et le sud-ouest du pays.

Treize ans après notre entrée au capital, la SIDI renforce sa participation aux côtés de nouveaux investisseurs internationaux. Retour sur un partenariat qui montre à quel point la patience et la proximité paient.

Une croissance au service de la mission sociale

Les chiffres récents parlent d’eux-mêmes : près de 100000 clients et 350 employés permanents ; un portefeuille de crédits qui a doublé en trois ans pour atteindre 30,8 millions d’euros ; un modèle économique très solide. Mais la vraie performance réside aussi dans l’exigence de sa mission.

Dans un secteur où la tendance est à la concentration urbaine, Ugafode a fait le pari inverse : 60% de ses clients vivent en zone rurale. Plus de la moitié des prêts (51%) financent l’agriculture. En soutenant cette dynamique rurale, Ugafode permet à des milliers de petits-producteurs et micro-entrepreneurs ruraux de générer de la valeur dans leurs communautés, et contribue ainsi à une transition vers un modèle d’économie plus équitable.

Résultat concret : 86 % des clients voient leurs revenus augmenter[1]. Par ailleurs, 27% d’entre eux déclarent une nette amélioration de leur qualité de vie et 15% une meilleure résilience face aux chocs économiques. Et l’activité grandit assez pour embaucher : le nombre moyen d’employés par client est passé de 2,2 à 4. Ugafode ne finance pas seulement des individus, elle structure l’économie locale.

[1] Ugafode a participé au Microfinance Index de 60 Decibels en 2023, acteur de référence dans la mesure de la perception client dans le secteur de la microfinance. Ces données en sont issues.

Une inclusion qui ne laisse personne de côté

Ce qui distingue Ugafode, c’est sa capacité à servir les populations parmi les plus vulnérables.

  • les réfugiés : L’institution est pionnière avec deux de ses agences ouvertes directement dans les camps, redonnant une autonomie financière à des populations en très grande difficulté.
  • les femmes : le prêt spécifique qui leur est dédié rencontre un grand succès et représente aujourd’hui près de 30 % du portefeuille.

Cet engagement social est au cœur du modèle d’Ugafode. Et c’est précisément cet alignement avec les valeurs de la SIDI qui a motivé notre décision de rester aux côtés d’Ugafode depuis treize ans, puis de réinvestir cette année.

La SIDI, un engagement dans la durée

La route n’a pas toujours été facile. Crises sanitaires, épidémies agricoles, défis opérationnels : Ugafode a traversé des zones de turbulences. C’est dans ces moments-là que se mesure l’engagement d’un actionnaire. Là où d’autres auraient pu chercher une sortie rapide, la SIDI a choisi la fidélité.

Nous avons maintenu notre cap, convaincus par la qualité de l’équipe de direction et la pertinence du modèle promu par Ugafode. Cette constance a envoyé un signal fort. Elle a rassuré le marché et ouvert la porte à des investisseurs institutionnels de premier plan, comme le fonds souverain norvégien à travers Abler Nordic, qui entre aujourd’hui au capital. Notre présence historique a agi comme un label de confiance et a validé la solidité d’Ugafode aux yeux des acteurs de la finance à impact à l’international.

L’accompagnement de la SIDI : un accélérateur de transformation

Fidèle à son modèle d’intervention, la SIDI accompagne Ugafode dans la durée, en combinant investissement au capital, financement – notamment à travers le fonds FEFISOL – et mise à disposition de consultants au service de la gouvernance et de la transformation de l’institution.

Cette présence dans la durée a été particulièrement déterminante lors des périodes de difficulté traversées par l’IMF. En 2014, la SIDI a nommé un consultant bénévole, Michel Dubois, pour la représenter au conseil d’administration d’Ugafode. Ancien professionnel de la finance, il a ainsi accompagné l’institution pendant la crise de gestion qu’elle a connu à la fin des années 2010, marquée notamment par le départ du directeur de l’époque. Très impliqué dans la gouvernance, Michel Dubois a contribué à en renforcer les pratiques, à la sécurisation du portefeuille, et à la mise en place d’une nouvelle équipe dirigeante.

Depuis 2019, c’est désormais Richard Emuye, consultant ougandais et expert en digitalisation qui représente la SIDI au sein du CA. Alors que l’institution faisait face à des enjeux majeurs de cybersécurité, de modernisation de ses systèmes et de prévention de la fraude digitale, il a présidé le comité Innovation et transformation digitale. Son expertise a notamment contribué au renforcement de l’architecture de sécurité et à l’accélération de la transformation numérique de l’institution. Les résultats sont là : Ugafode est la seule institution réglementée en Ouganda à n’avoir subi aucun incident de cybersécurité depuis 2021.

Ces efforts ont permis à l’institution de franchir plusieurs étapes structurantes : stabilisation de son système bancaire, digitalisation des groupes d’épargne informels dans les zones rurales mal desservies, déploiement d’un service bancaire mobile – aujourd’hui utilisé activement par 90 % des personnes inscrites – et mise en place du paiement en ligne des frais de scolarité.

L’expérience d’Ugafode illustre ainsi concrètement ce qu’apporte l’accompagnement de la SIDI : dans les moments de crise comme dans les phases de transformation, ses administrateurs, bénévole ou représentant local, mettent leur expertise et leur temps au service de la solidité et du développement des partenaires. « Il ne fait aucun doute qu’Ugafode est aujourd’hui une institution solide et résiliente », résume Richard Emuye. Une résilience à laquelle l’engagement de long terme de la SIDI a contribué.

Cap sur la suite

Aujourd’hui, Ugafode attire. L’augmentation de capital en cours ne vise pas à changer de stratégie, mais à déployer une dynamique déjà gagnante : approfondir l’ancrage rural, amplifier l’impact auprès des femmes et des réfugiés, et poursuivre l’innovation digitale.

Pour la SIDI, ce renforcement de participation est la suite logique d’une conviction : l’investissement solidaire, quand il est patient et associé à une expertise de terrain, permet de bâtir des institutions locales capables de transformer durablement les vies. Ugafode en est la parfaite illustration.

** Vous souhaitez en savoir plus sur les façons de soutenir la SIDI ? Découvrez les atouts de notre actionnariat solidaire. **

Maintenir le cap malgré le conflit : le témoignage d’Al Majmoua à l’Assemblée Générale de la SIDI

Al majmoua ag sidi 2026

Comment une institution de microfinance peut-elle poursuivre ses activités lorsque son environnement économique s’effondre et que le pays est en guerre ? À l’occasion de l’Assemblée générale de la SIDI en juin, le Directeur général d’Al Majmoua, Youssef Fawaz, accompagné de Mira Meinmneh, Directrice Administrative et Financière, est revenu sur le parcours de son organisation dans le contexte de crise profonde que traverse le Liban depuis 2019.

Son témoignage met en lumière les conditions très concrètes de la continuité d’une institution financière dans un pays confronté à une crise économique dramatique, à la pandémie de Covid-19 puis à un conflit armé récurrent. Il illustre également les choix nécessaires pour maintenir la mission au service des populations.

Al Majmoua : une institution au service des vulnérables

Créée en 1994 par l’ONG Save the Children, Al Majmoua s’est progressivement spécialisée dans la microfinance, en combinant services financiers et accompagnement non financier.

Comme le souligne son directeur général Youssef Fawaz : « Offrir des services financiers n’est pas nécessairement le seul outil pour permettre aux petits entrepreneurs de développer leur activité et d’augmenter leurs revenus. » L’accompagnement des entrepreneurs et entrepreneuses constitue un levier complémentaire et essentiel. Cette mission est parfaitement alignée avec celle de la SIDI qui mise également sur une forme d’intervention spécifique dans le milieu de la finance à impact social : un appui financier grâce auquel les partenaires peuvent se développer, et le déploiement d’un accompagnement leur permettant de construire leur autonomie institutionnelle et financière.

Al Majmoua est devenue l’une des principales institutions de microfinance au Liban. Son action se concentre en particulier sur les zones rurales et sur les publics les plus vulnérables, notamment les femmes et les jeunes, qui représentent la majorité de sa clientèle.

L’institution accompagne également des populations étrangères présentes au Liban depuis parfois des décennies : Tous ont en commun d’être engagés dans des activités économiques de petite échelle. Son mandat est clair : accompagner toute personne « ayant besoin de créer une activité économique, quelle qu’elle soit ».

Une histoire de survie face à la « la descente aux enfers »

Depuis 2019, le Liban traverse une crise économique et financière majeure, à laquelle se sont ajoutés la pandémie de Covid-19 puis la guerre ouverte avec Israël à partir de 2024. Dans ce contexte, plusieurs institutions de microfinance ont dû cesser leurs activités.

Al Majmoua a été fortement touchée. Son portefeuille de crédits est passé, en 4 ans, de 45 à 3 millions de dollars. Ses effectifs ont été réduits de plus de moitié. Malgré ces immenses difficultés, Al Majmoua est parvenue à s’adapter et à maintenir en partie ses activités. Youssef Fawaz a qualifié ce parcours de « descente aux enfers » : « c’est une histoire difficile, mais aussi une histoire de survie, de persévérance, et enfin de continuité ».

« Nos atouts internes n’étaient pas suffisants »

La résilience de l’institution a été facilité par des facteurs internes et externes. La continuité de l’activité repose d’abord sur des facteurs internes : capacité d’adaptation de l’équipe, connaissance fine du terrain, relation de proximité et de confiance avec les clients.

Elle repose aussi sur des choix humains forts, une loyauté sans faille des équipes dont une partie a accepté de rester en poste malgré des réductions de salaire très importantes, permettant à l’institution de maintenir un socle minimal d’activité.

Mais ces éléments internes n’auraient pas suffi à eux seuls. « Les atouts internes étaient importants, mais clairement pas suffisants » souligne le Directeur Général. La situation financière d’Al Majmoua s’est rapidement tendue, avec une dette significative et des liquidités inaccessibles. Dans ce contexte, la question de la restructuration est devenue centrale.

La SIDI a été le premier investisseur à envisager un effacement partiel de dette, considérant que la situation exceptionnelle du pays et la très forte mission sociale d’Al Majmoua justifiaient une approche adaptée. Cette position a ensuite contribué à ouvrir la voie à une restructuration plus large impliquant tous les autres investisseurs.

Le projet Tariq Akhdar : maintenir une capacité d’action sur le terrain

Au plus fort de la crise, une autre question se posait : comment continuer à accompagner les clients lorsque l’activité de crédit est fortement réduite ?

C’est dans cette optique qu’est né le projet Tarik Akhdar, porté par la SIDI et coordonné par l’ADIE. Le programme a été cofinancé par l’AFD et la Fondation ACTES, et mené en collaboration avec un autre partenaire de la SIDI, Fair Trade Lebanon. Le projet vise à soutenir les petits agriculteurs dans leur transition agroécologique. Il combine plusieurs dimensions : des formations techniques, un accès au financement via une ligne de microcrédit développée avec Al Majmoua, ainsi que du soutien à la commercialisation des produits.

Pour Youssef Fawaz, le projet a permis de maintenir une dynamique d’accompagnement à un moment où de nombreux entrepreneurs et producteurs faisaient face à un manque de ressources, de débouchés et de perspectives. Une manière de continuer à agir malgré un contexte particulièrement dégradé.

Continuer à faire exister la microfinance pour les populations

Cette renaissance est encore fragile dans le contexte de la guerre. Néanmoins, malgré la fermeture de deux de ses bureaux en raison du conflit, Al Majmoua a pu maintenir une partie de son réseau et poursuivre ses activités dans d’autres régions du pays. L’institution observe aujourd’hui une nette amélioration de la qualité de son portefeuille et une reprise graduelle de son activité de crédit en direction des petits producteurs agricoles et des micro-entrepreneurs.

Interrogé sur les perspectives, Youssef Fawaz insiste sur la nécessité de maintenir les institutions en fonctionnement, même dans des contextes très dégradés. Après plus de vingt ans d’existence, Al Majmoua a développé une capacité d’adaptation qui lui permet d’envisager des cycles de crise longs. Tôt ou tard, la crise et la guerre prendront fin. La pérennité d’institutions financières telles qu’Al Majmoua est cruciale pour les Libanais, qui n’ont pas accès aux banques depuis 2018.

Comme le conclut le Directeur Général, maintenir une institution capable de servir 500 000 clients et ayant prouvé sa résilience « vaut la peine, économiquement et financièrement ». Avec ce témoignage, Al Majmoua rappelle que la microfinance est avant tout une histoire d’humains, de confiance et de persévérance.

**Le modèle SIDI, la force de l’investisseur patient**

Pour la SIDI et ses actionnaires solidaires, ce témoignage nous rappelle l’importance d’être un investisseur patient, capable d’accompagner ses partenaires sur le long terme, et d’aller « là où les autres ne vont pas » par peur du risque.

La SIDI a cette capacité à prendre du risque – mesuré – grâce à l’engagement de ses actionnaires solidaires. Depuis sa création, ils lui demandent de privilégier un impact social durable plutôt que de chercher un rendement financier immédiat. Le modèle d’intervention de la SIDI repose également sur un mécanisme de garantie propre à la SIDI : le Fonds d’incitation au Développement (FID) qui est abondé par la SIDI elle-même et par quelques-uns de ses actionnaires fondateurs. Il fonctionne comme une réserve de sécurité pour la SIDI et permet d’absorber les chocs et de protéger les partenaires en temps de crise.

Ces ressources de long terme donnent à la SIDI cette liberté d’aller le plus loin possible dans l’accompagnement des partenaires, dans les bons et les mauvais moments.

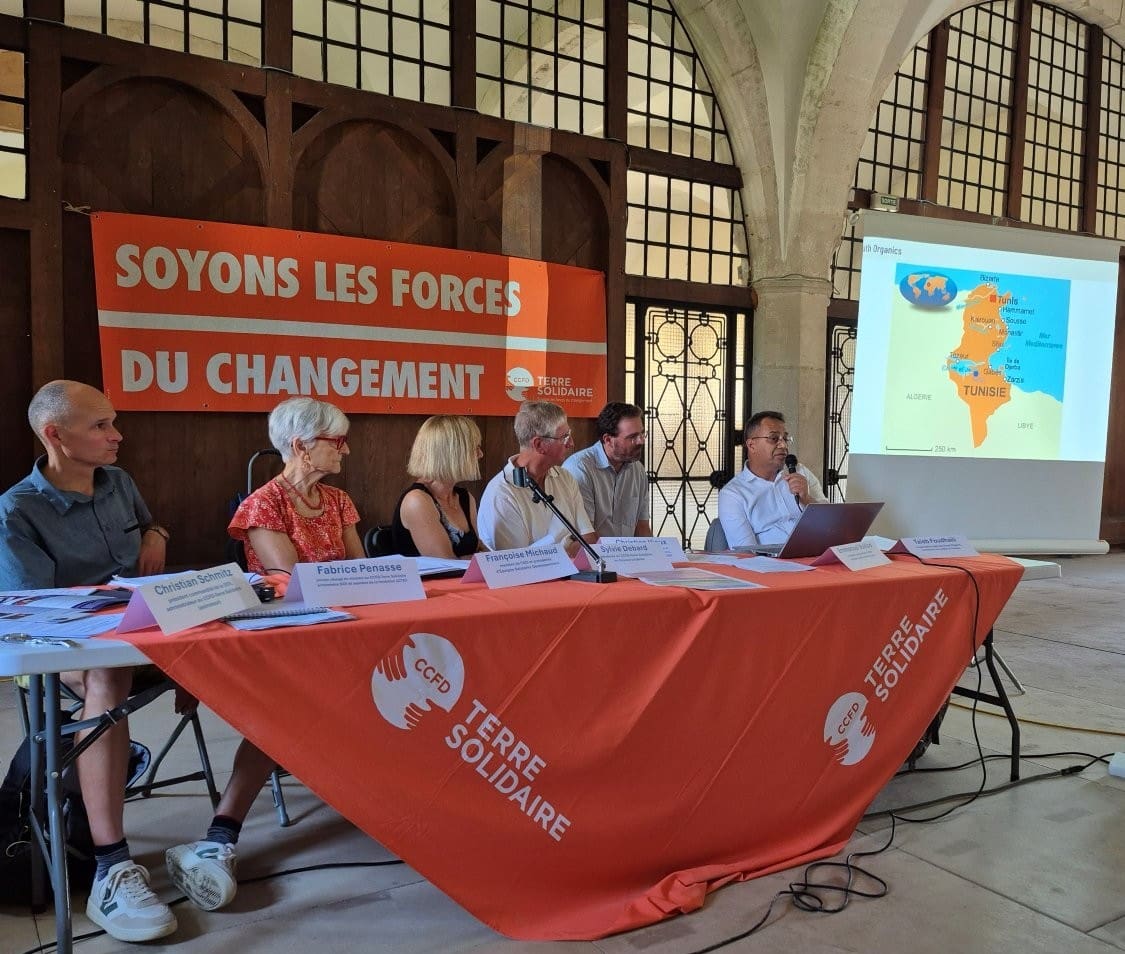
Interview – A la rencontre de South Organic

20260530 Festival Bien Vivre Pontigny

Notre partenaire tunisien South Organic était de visite en France à l’occasion d’une mobilisation citoyenne organisée par le CCFD-Terre Solidaire près d’Auxerre. Son fondateur s’est également rendu au siège de la SIDI : l’occasion de lui poser quelques questions sur l’activité de cette entreprise de conditionnement et de commercialisation de dattes bio et fairtrade basée à Kebili. South Organic est partenaire de la SIDI depuis 2022.

Est-ce que vous pouvez vous présenter et nous en dire plus sur South Organic ?

Je suis Taieb Foudhaili, fondateur de la société South Organic depuis 2001, soit plus de 25 ans maintenant. South Organic est spécialisée dans l’exportation des dattes biologiques en Tunisie. Après la récolte des dattes, South Organic gère la collecte, le triage, le traitement et la transformation pour avoir un produit qui répond aux exigences des clients.

Depuis sa création, South Organic s’engage à promouvoir l’agriculture biologique, le développement socio-économique des habitant·es de la région et la protection de l‘environnement.

Nous collaborons avec plus de 200 petits producteurs de dattes certifiées biologiques et fairtrade dans la région de Kébili. Les oasis de dattes de cette région se composent d’un enchevêtrement de petites parcelles individuelles. Les 227 familles d’agriculteur·ice·s avec lesquelles South Organic travaille exploitent en moyenne des surfaces d’à peine un hectare par famille.

South Organic emploie un nombre important d’employé·es, notamment les femmes, puisqu’elles représentent plus de 90% de nos effectifs.  Il y au total entre 100 et 120 employé·es permanents. Selon les périodes de l’année et des besoins en termes d’activités, on peut monter jusqu’à 250 personnes, voire 500 durant les récoltes.­­ Il y a des commandes toute l’année : pour répondre à nos clients, il n’y a donc presque pas de période d’inactivité.

Quels sont les défis auxquels vous êtes confrontés ?

Nous avons traversé des moments difficiles depuis l’année 2020. En effet, il y a eu tout d’abord la crise de la Covid-19 ayant entraîné un ralentissement des exportations. Puis, la crise économique mondiale qui s’en est suivie a entraîné entre autres, une baisse considérable de la demande. Cela a fortement impacté notre activité.

En 2023 est venue s’ajouter une crise environnementale : nous avons subi une forte sécheresse qui a favorisé la multiplication des attaques d’acariens, rendant la production de dattes inexploitables.

Pour pallier ce type de problème lié aux attaques d’acariens en période de sécheresse, South Organic déploie un plan de traitement préventif biologique appliqué deux fois dans l’année.  Malheureusement, du fait de l’extrême sécheresse et de la prolifération beaucoup trop importantes des acariens, les plans de traitement préventifs n’ont pas été suffisants. Les producteurs étaient désespérés, c’était un moment très compliqué pour nous.

C’était facile à leur place d’être tentés par le recours aux pesticides. Dans ces moments-là, il est difficile de convaincre les agriculteurs de poursuivre leur activité en bio, car les pesticides peuvent au premier abord apporter une solution rapide et plus simple, malgré tous les effets néfastes qu’ils engendrent à long terme sur la santé et l’environnement.

Ça demande un travail de long terme, pour changer la façon de voir les choses.

Puis en 2024/2025, c’est encore une nouvelle épreuve : la Tunisie est frappée par de très fortes pluies, mettant en péril les récoltes une fois que les dattes sont arrivées à maturité. Après autant de travail, c’est toute une récolte qui peut s’avérer inexploitable. Ici, on n’avait jamais vécu de précipitations aussi élevées depuis 1969 !  Rien qu’en une journée, c’est 70 ml d’eau qui se sont abattues, alors que la moyenne annuelle se situe entre 100 et 150 ml. Une situation exceptionnelle.

Cela a entraîné des difficultés financières puisque nous pré-finançons les récoltes pour sécuriser les revenus des producteurs de dattes biologiques et l’approvisionnement auprès de South Organic. Malheureusement, avec les récoltes abîmées, nous avons à nouveau essuyé des pertes économiques.

En 2025, on a enfin surmonté les principales difficultés, même s’il reste encore beaucoup à faire.  Petit à petit, tout notre travail finit par payer.

Comment se déroule le partenariat avec la SIDI ?

La collaboration avec la SIDI ainsi qu’avec son homologue belge Alterfin, également à travers le fonds FEFISOL II nous a aidée à traverser ces différentes épreuves. En effet, depuis la crise du Covid-19, on ne collabore plus avec les banques locales.

Depuis, nous sommes parvenus à diversifier d’une manière remarquable notre portefeuille clients. Auparavant, 65% de la production était exportée : désormais, nous avons atteint 85% d’exportation. Le restant, non exportable, est vendu pour du bétail par exemple.

Quel accompagnement proposez-vous aux producteurs ?

Déjà, il faut savoir que certains d’entre eux travaillent avec nous depuis le lancement de South Organic, en 2001. Nous garantissons toute l’année une assistance et un accompagnement aux producteurs, grâce aux différents services de South Organic (contrôle interne, ingénieurs, techniciens, assistants locaux, contrôleurs, etc.)

Globalement, les producteurs de dattes biologiques bénéficient de deux formations minimum chaque année. Notre responsabilité, c’est d’être au plus proche d’eux.

Depuis le mois de mars, on teste également de nouvelles méthodes d’accompagnement : nous formons des « producteurs-chef » qui vont eux-mêmes accompagner 6 à 10 producteurs, et qui assurent la coordination entre les petits producteurs et le service de contrôle interne. C’est évidemment un travail supplémentaire pour ces « producteurs-chef » qui bénéficieront d’indemnités et de primes. Il y aura aussi une rotation : les producteurs-chef ne seront pas les mêmes chaque année.

La sécheresse semble être un défi particulièrement délicat à relever : il y a-t-il des projets d’adaptation au changement climatique ?

Oui, nous avons travaillé sur un projet ambitieux en matière de système d’irrigation. L’objectif est de faciliter la disponibilité en eau sur les petites parcelles des producteurs avec la mise à disposition de système de cuves.

Pour cela, il faut savoir qu’à South Organic, nous avons des parcelles pilote pour tester les ajustements, adaptations et innovations nécessaires. Nous avons donc réalisé avec l’appui des techniciens, des expériences dans nos propres parcelles.

Chaque producteur aura un bassin de stockage plus ou moins grand selon la superficie de la parcelle. Parfois, les bassins peuvent être collectifs et partagés à plusieurs pour réduire le coût d’investissement de ces installations.

Un des autres objectifs d’adaptation au changement climatique, c’est la diversification, avec des cultures maraîchères notamment, des oliviers dans les palmeraies. On commence pour le moment à faire des tests sur notre parcelle pilote aussi, et on espère pouvoir déployer cela prochainement avec nos producteurs. Mais cela prend du temps à mettre en place.

Quel était l’objectif de votre venue en France ?

Je me suis rendu au Festival du Bien vivre, organisé par le CCFD-Terre Solidaire Bourgogne–Franche-Comté le 30 et 31 mai à l’Abbaye de Pontigny, à côté d’Auxerre.

J’ai été invité à participer à la table-ronde sur la finance solidaire. C’était une belle occasion de m’exprimer sur l’expérience de South Organic avec nos producteurs. Mon objectif était également de mieux comprendre les points de vue des personnes engagées sur ces thématiques ici, en France. J’ai eu l’occasion d’échanger avec pas mal de bénévoles du réseau.

J’ai apprécié d’aller à la rencontre de personnes impliquées dans la finance solidaire. C’est important pour moi de créer ce lien car nous vivons des réalités différentes, où les producteurs de dattes du Sud de la Tunisie semblent loin. Cette participation était pour moi une façon de porter leurs voix et créer un pont entre le « Sud » et le « Nord ».

J’ai été particulièrement touché par l’engagement de toutes les personnes présentes et par la qualité des échanges. Plus globalement d’ailleurs, mon rôle au sein de South Organic rejoint cet objectif de coordination. Faire le lien entre les différents métiers de cette chaîne de travail est important, tout simplement pour « mieux vivre ensemble » et parvenir aux objectifs d’amélioration des conditions de vie et de rémunération des producteurs.

Ces discussions avec des bénévoles ici en France m’apportent de la force et de l’énergie pour continuer de contribuer à un monde meilleur. Ça donne de l’espoir, sincèrement. On en a besoin, car nous avons traversé des périodes vraiment très dures et ce n’est pas facile au quotidien.

Retour de mission : en Côte-d’Ivoire, nos partenaires face à la baisse de production du cacao

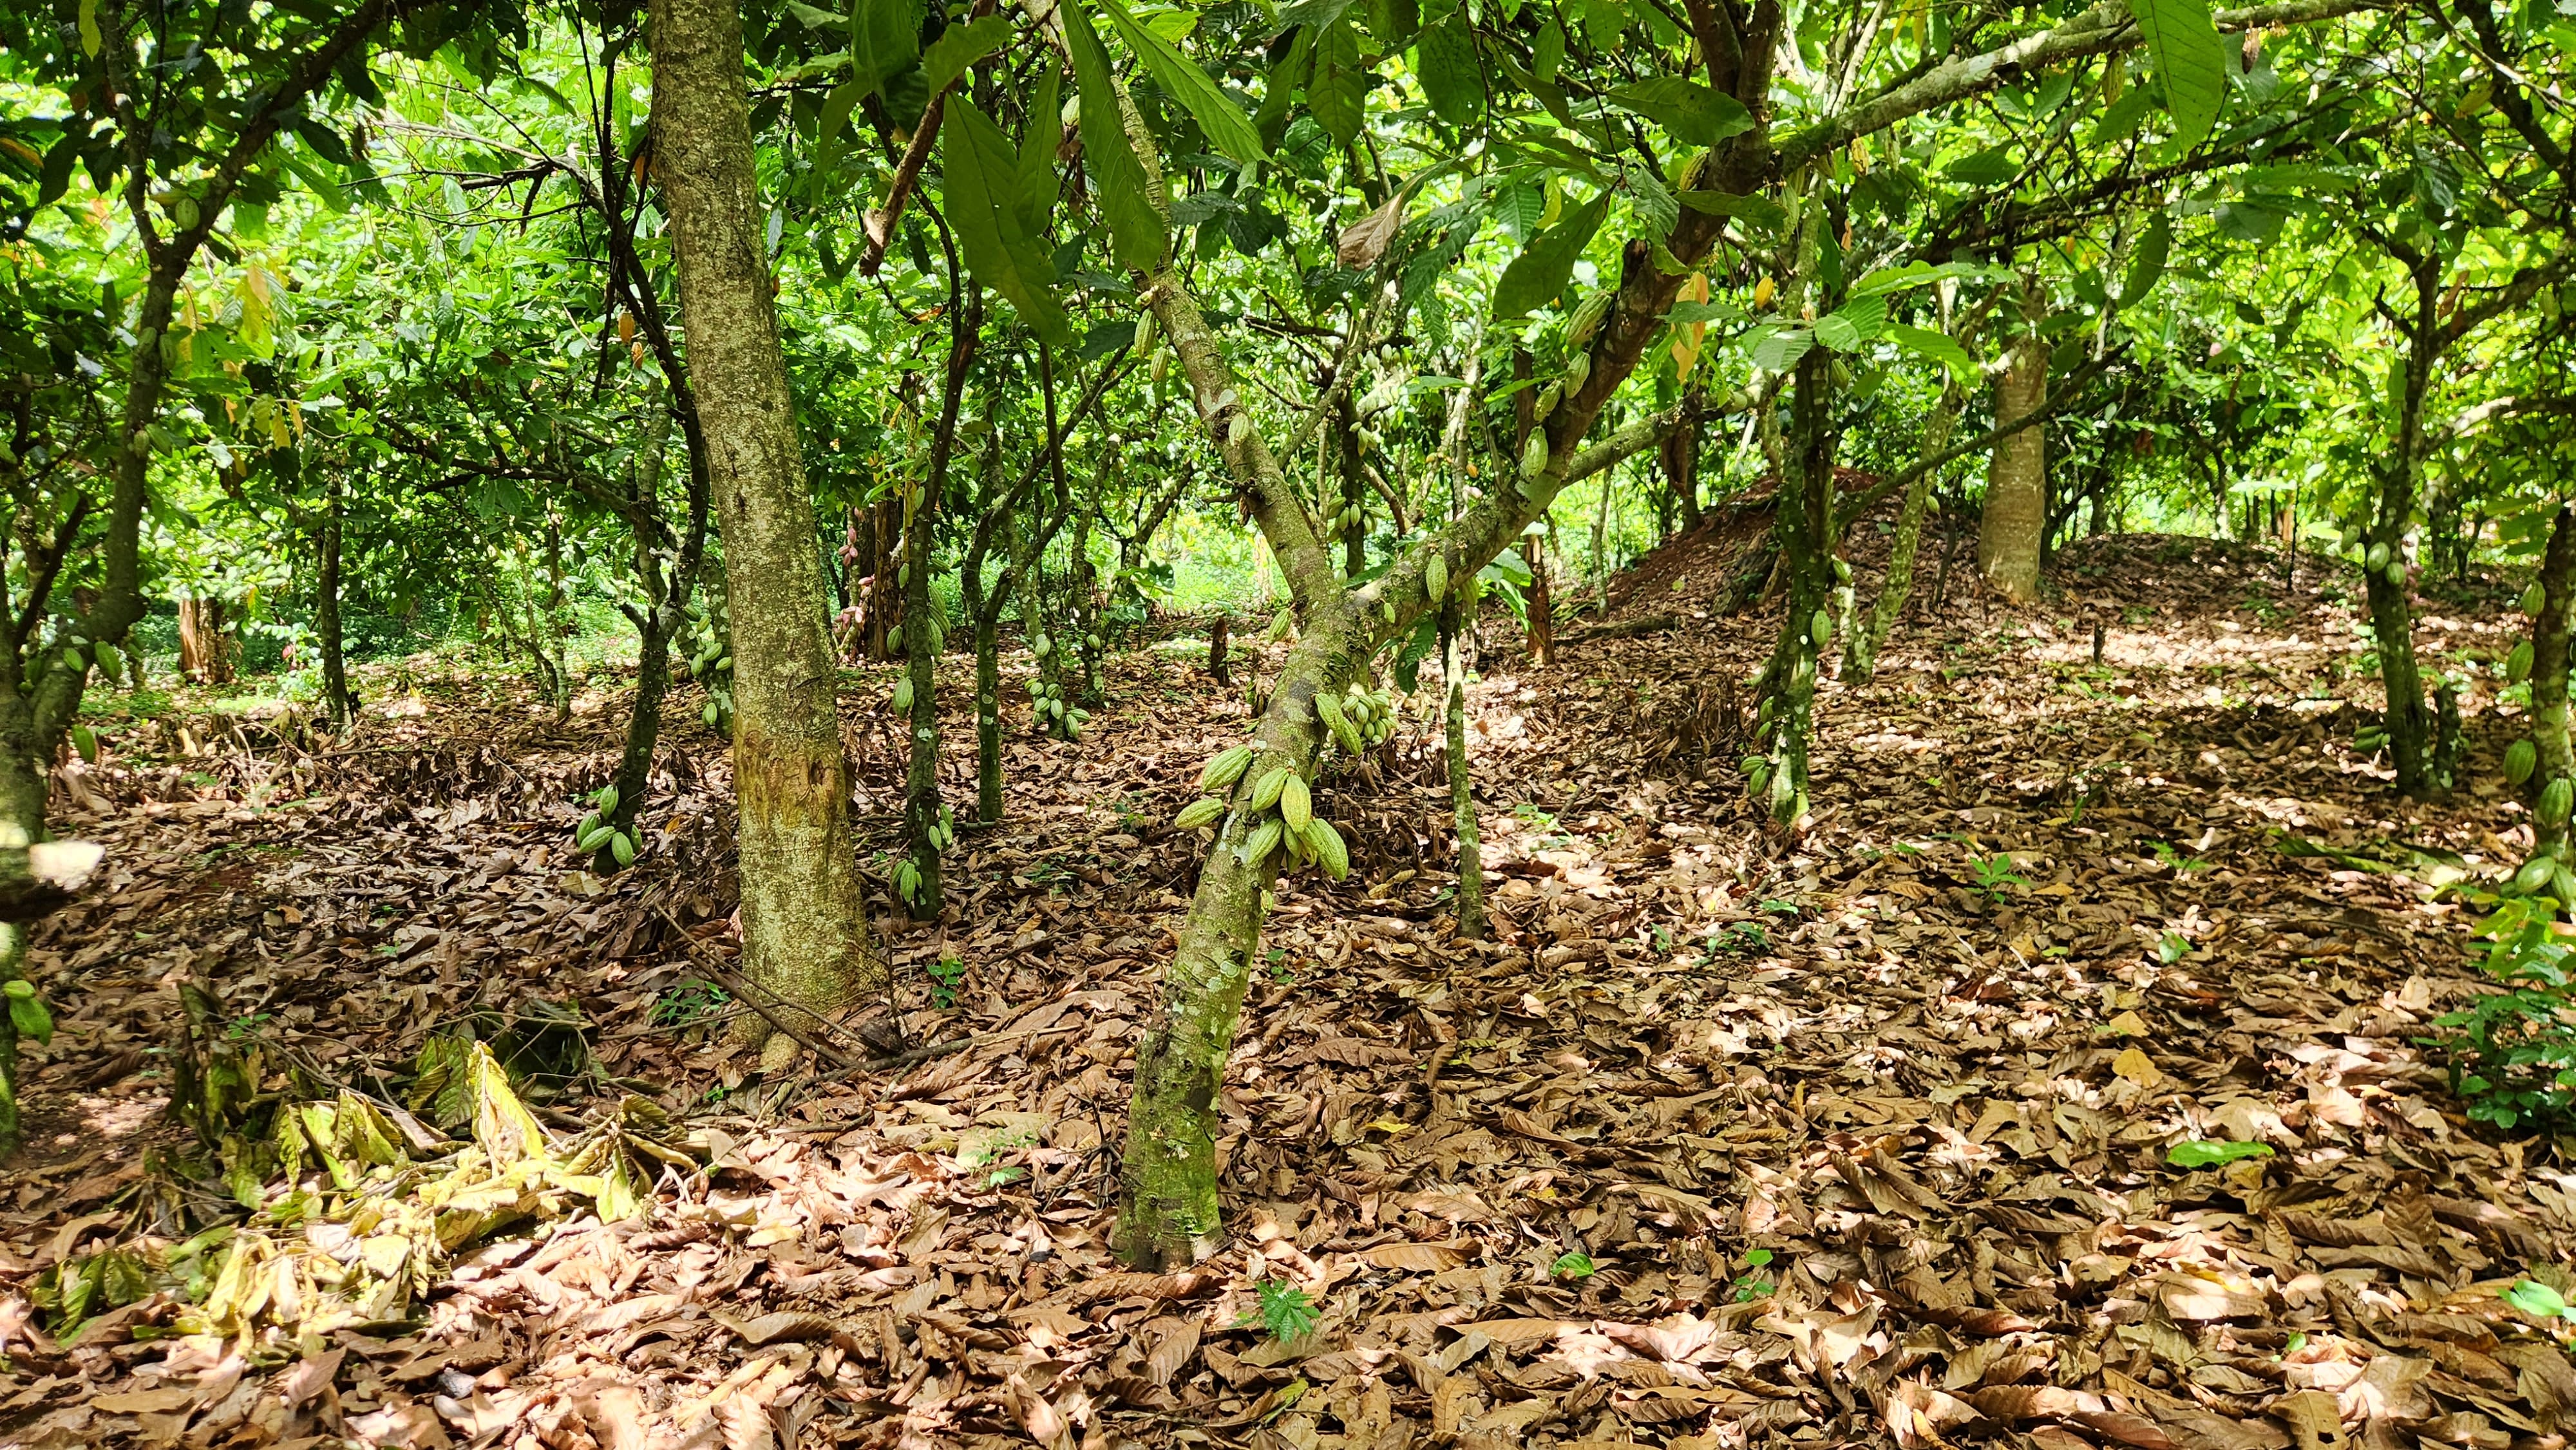
Plants cacao 5 Cote d'Ivoire

Retour de mission : chaque trimestre, un membre de l’équipe opérationnelle de la SIDI nous partage une mission réalisée auprès des partenaires et de leurs bénéficiaires.

Avez-vous remarqué l’envolée du prix de votre chocolat préféré ces derniers temps ? La hausse des cours représente de nombreux défis pour nos partenaires impliqués dans la filière cacao en Côte d’Ivoire, un pays qui représente à lui seul près de 40% de la production mondiale. De retour de mission, Junior Tombe, chargé de partenariats, nous apporte son éclairage.

Depuis septembre 2023, je suis en charge du suivi des partenaires de la SIDI dans plusieurs pays de l’Afrique de l’Ouest. C’est ainsi que j’ai découvert la Côte-d’Ivoire, un des pays d’intervention de la SIDI. Les mutations que connait le secteur agricole dans ce pays rendent chaque mission passionnante.

Cette fois-ci ma mission concernait la filière cacao. Nous accompagnons principalement des coopératives certifiées qui achètent directement aux producteurs des fèves séchées et fermentées et revendent ensuite aux exportateurs, souvent filiales des grandes multinationales du chocolat.

Il faut savoir qu’aujourd’hui la Côte-d’Ivoire représente entre 35 à 40% de la production mondiale de cacao (plus de 50% avec le Ghana). Toute évolution de la production y influence donc directement le marché mondial.

La vente à terme du cacao face à l’envol des cours mondiaux

La particularité intéressante de la Côte-d’Ivoire est d’avoir un marché du cacao très encadré. L’État, à travers le Conseil Café Cacao (CCC) fixe le prix du cacao à chaque début de campagne :  du 1er octobre au 31 mars de l’année suivante pour la grande traite, et du 1er avril au 30 septembre pour la petite traite. Ainsi, un barème de prix définit le prix de vente à tous les niveaux de la chaîne de commercialisation, du planteur à l’exportateur. Le prix « bord champ » est celui payé aux producteurs par les coopératives. En principe, nul ne peut acheter en dessous ou au-dessus sous peine de sanctions.

Cette politique de stabilisation des prix, adoptée après les excès constatés de la libéralisation, garantit un prix minimum aux producteurs et permet de sécuriser les ventes futures via des contrats à terme, à des prix négociés six-douze mois avant la campagne. Mais la dernière campagne (2023/24) et la grande traite de la campagne 2024/25 ont été marquées par une baisse de la production : moins 25 à 30% en 2023-2024 et baisse des livraisons pour la campagne en cours. Causée par le dérèglement climatique -les « sécheresses » alternent avec des trop fortes pluies -, la baisse de la production couplée à la spéculation boursière a contribué à la flambée historique des cours sur le marché international (la tonne de cacao passait de 4k$ à 12k$ entre fin 2023 et avril 2024).

Étant donné que la grande partie de la production de cacao ivoirien est vendue anticipativement à des prix négociés à l’avance, la flambée des prix a donc creusé l’écart entre le prix bord champs payé aux producteurs et le prix sur le marché, mettant finalement en tension la politique de stabilisation des prix. Cela pose de nouveaux défis aux coopératives.

Des partenaires matures capables d’anticiper les évolutions de la production

J’ai été impressionné lors de ma mission par la maturité de nos coopératives partenaires face à ces défis. Elles ont ainsi réussi à livrer 80% de leurs contrats aux acheteurs sur la grande traite 2024/25.

Cela démontre leur niveau de connaissance du terrain ainsi que l’efficacité de leurs stratégies de fidélisation des producteurs. Dans un contexte de baisse de production du cacao pouvant intensifier la concurrence, les avantages que nos partenaires fournissent à leurs membres sont déterminants pour sécuriser le stock : fourniture d’intrants, prêts scolaires, formations, dons d’outils, etc.

En plus d’avoir misé sur les services non commerciaux, nos partenaires ont anticipé l’augmentation de leur besoin de financement. C’est ainsi qu’ils ont obtenu des montants plus importants de préfinancements des acheteurs, en plus du relèvement des montants de leurs prêts négociés à la SIDI (+1,1 M€ de prêts en 2024 par rapport à 2023).

Contrairement aux avances des acheteurs, remboursées à la livraison et aux prêts des banques souvent amortis mensuellement, les prêts SIDI offrent un fonds de roulement flexible car ils sont remboursés sur les dernières livraisons.

L’exemple d’ECAM, un partenaire emblématique de la SIDI depuis 2017

Basée à Méagui au sud-est de la Côte d’Ivoire, ECAM dépasse les 3000 membres pour une capacité de production d’environ 7000 t de cacao.

Lors de ma visite dans les plantations de membres d’ECAM, je me suis rendu compte de la résilience de la coopérative car certaines parcelles sont touchées par la maladie swollen shoot depuis quelques années. Cette maladie, incurable à ce jour, détruit les branches et les feuilles des cacaoyers, entrainant la chute de la production pour les producteurs et par conséquent, la baisse des revenus. Pour faire face à ce fléau, ECAM promeut la diversification des cultures en distribuant des semences des cultures maraichères pour suppléer le cacao dans les zones infectées. Ceci s’ajoute aux activités du programme de durabilité d’ECAM: la promotion des intrants bio pour soutenir la productivité, distribution d’arbres d’ombrage etc.

SCEB, une coopérative 100% bio qui pourrait être un nouveau partenaire

Cette mission m’a permis de rencontrer un potentiel nouveau partenaire pour la SIDI : SCEB, une coopérative 100% bio, assez différente de ce qu’on peut voir en Côte-d’Ivoire.

Pour la SIDI, c’est important de soutenir un partenaire qui fait le choix de l’agriculture biologique dans un contexte où moins de 10% des membres des coopératives partenaires sont bio, et où l’Union Européenne, principale acheteuse du cacao ivoirien, renforce ses dispositifs légaux de lutte contre la déforestation.

Le positionnement de la coopérative sur ce marché de niche dans un pays qui cultive presque exclusivement le cacao en conventionnel constitue un exemple pour d’autres coopératives.

Dans l’ensemble, c’est vraiment enrichissant pour la SIDI d’accompagner ces partenaires de la filière cacao en Côte d’Ivoire qui montrent une grande capacité d’adaptation. Ainsi, je suis convaincu que l’expérience ivoirienne peut être riche d’enseignements pour d’autres pays et d’autres filières.


Propos recueillis par Anne-Isabelle Barthélémy

Crédits images SIDI : plants de cacao, pépinière d’arbres d’ombrage, sur la route, cacaoyer atteint par le swollen shoot


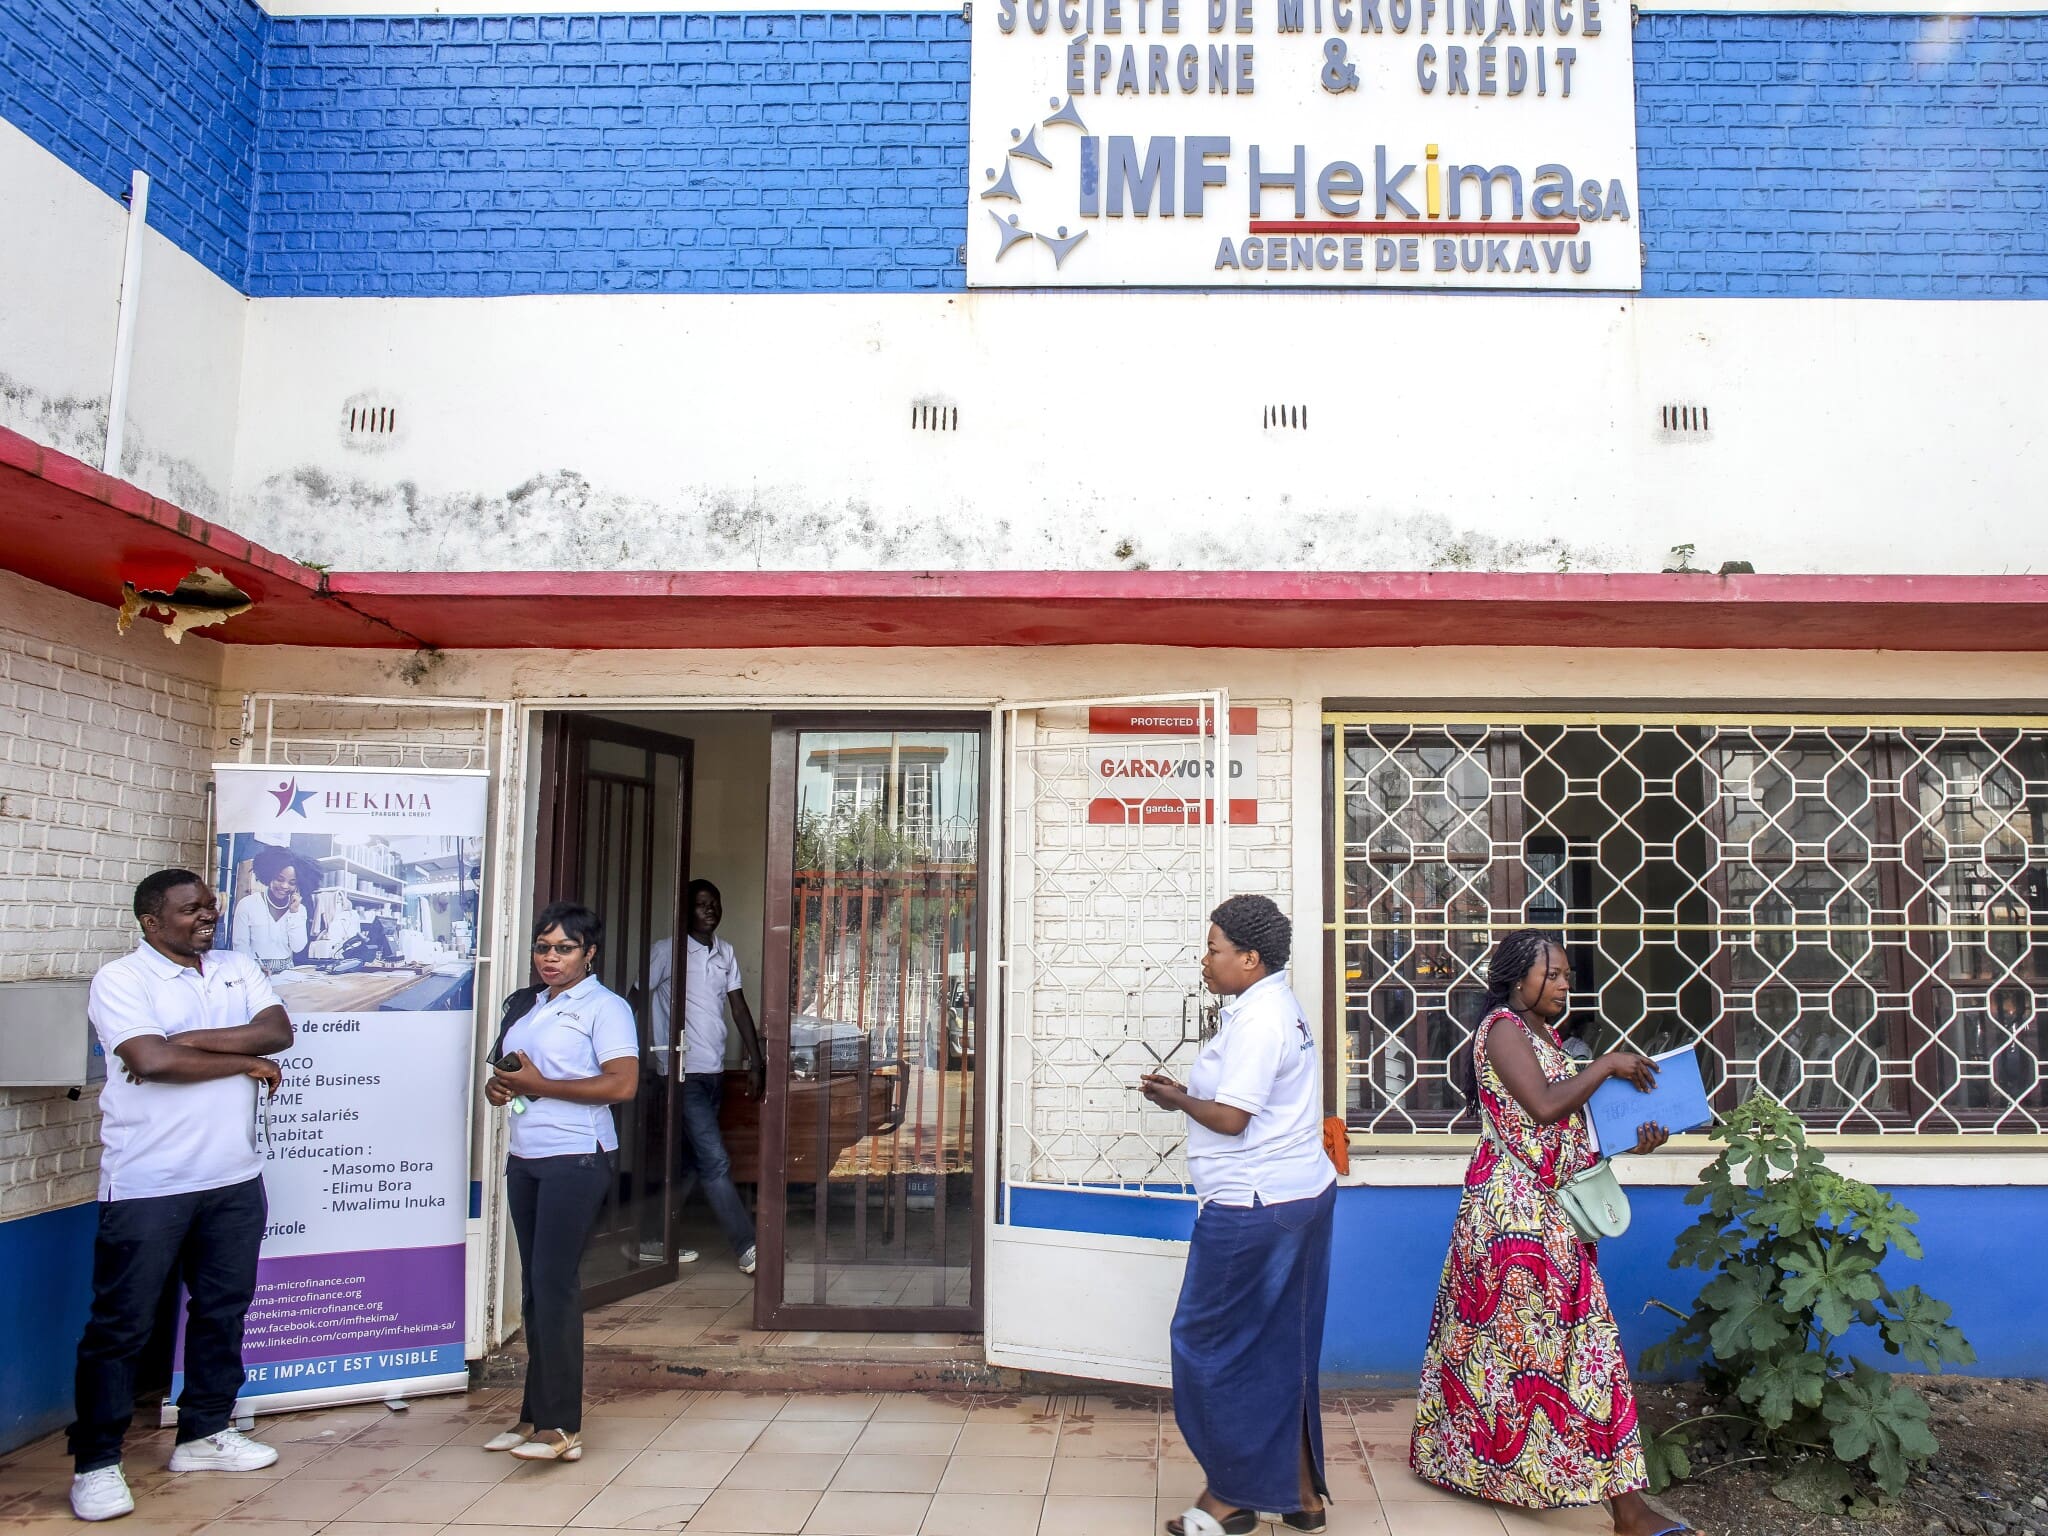
Résister en temps de conflit : le témoignage d’Hekima, partenaire basé en République Démocratique du Congo, à l’Assemblée générale de la SIDI

Image

Hekima est intervenu dans le cadre de l’Assemblée générale de la SIDI le 11 juin afin de nous permettre de mieux comprendre le rôle des institutions de microfinance au Kivu, marqué par les conflits armés et une forte insécurité, ainsi que la manière dont Hekima parvient à poursuivre ses activités dans ce contexte.

Comme chaque année, l’Assemblée générale est l’occasion pour la SIDI d’inviter l’un de ses partenaires à témoigner. Cette année, nous avons eu le plaisir d’accueillir Laurent Daddy Yamba, Directeur général de l’institution de microfinance (IMF) Hekima, partenaire de la SIDI dans l’Est de la République démocratique du Congo (RDC). 

Un partenariat entre Hekima et la SIDI basé sur la confiance  

Les premiers contacts entre Hekima et la SIDI remontent à 2013, et le partenariat a officiellement débuté en 2021. Il repose sur une grande confiance. En termes de financement, la SIDI et FEFISOL (Fonds européen de financement solidaire pour l’Afrique) financent Hekima à hauteur d’1,5 millions de dollars depuis 2021. Parallèlement, et à la demande d’Hekima, la SIDI a intégré son Conseil d’administration, contribuant au débat sur son développement stratégique et maîtrisé : croissance du portefeuille, digitalisation, expansion dans une zone à haut risque.  

Hekima et la situation au Kivu 

Laurent D. Yamba nous a expliqué comment Hekima continue de travailler dans un contexte difficile : depuis janvier 2025, l’offensive menée par le M23, groupe rebelle actif au Kivu soutenu par les soldats rwandais, a entraîné des exactions, déplacement de populations, pertes économiques et une insécurité généralisée ce qui fragilise les activités de l’IMF (voir notre article sur la prise Goma par le M23 et l’impact sur nos partenaires et la population). Le 27 juin, un accord de paix a été signé entre la RDC et le Rwanda mais la situation reste incertaine.  

Fondée en 2007, Hekima est une IMF dont le siège est à Goma et qui est implantée via trois autres agences à Bukavu, Kalemie et Lubumbsahi. Elle compte 8 119 emprunteurs actifs pour un portefeuille de crédits de 9,7 millions de dollars à la fin du premier trimestre 2025. L’IMF s’adresse principalement aux femmes entrepreneuses (78 % de sa clientèle), notamment à travers des crédits de groupe (inspirés des tontines locales) principalement en milieu urbain, en raison des risques liés au secteur agricole informel.  

Depuis janvier 2025, l’argent liquide se fait rare, les IMF deviennent donc des structures stratégiques, mais aussi particulièrement exposées, ce qui met en danger les activités et l’équipe d’Hekima. Entre les violences contre les clients, le pillage des activités des emprunteurs, le ralentissement économique et les difficultés logistiques, Hekima, comme toutes les IMF de la région, a dû réduire ses opérations.  

Laurent Daddy Yamba est actuellement à Kinshasa pour des raisons de sécurité. Les échanges avec les clients sont rendus difficiles, les rééchelonnements de crédits aussi. Si certaines IMF tiennent encore, beaucoup de structures mutualistes “ne tiennent plus que de nom. Elles sont mortes.”  

« Les institutions de microfinance agonisent et ont besoin de soutien – et elles en auront encore plus besoin demain, lorsque la crise sera passée, car il faudra relancer les activités. » 

Maintenir l’activité malgré le conflit 

Malgré tout, Hekima continue de fonctionner et de servir ses clients en s’adaptant constamment. Des points de repli sont organisés pour la collecte et la distribution de fonds, parfois dans des hôtels. L’équipe, bien que dispersée, poursuit ses missions en télétravail et organise des rendez-vous aux horaires les plus sûrs. Tous gardent espoir et restent engagés dans leur mission malgré la guerre civile. 

Ce maintien de l’activité a renforcé la confiance des clients envers Hekima. A Goma, de mars à mai 2025, l’IMF a ainsi pu financer 476 crédits pour un total de 246 000 dollars, sous la forme de petits prêts d’environ 500 dollars, dans une région où la monnaie liquide est rare et cruciale pour l’accès aux soins ou à l’alimentation. Dans cette période complexe, Laurent Daddy Yamba explique comment Hekima privilégie les prêts aux groupes car l’impact est plus important. 

Quelles solutions pour demain ? 

Laurent Daddy Yamba mène également un plaidoyer auprès des institutions internationales et nationales – FMI, Banque mondiale, Banque centrale du Congo – pour la création d’un fonds de relance pour l’après crise. En effet aucune IMF ne pourra faire face seule à la reprise d’activité. Ce fonds de relance comporterait trois volets : des emprunts à taux 0, des fonds de subventions – soit d’équipements, soit du portefeuille –  et des garanties financières rapidement utilisables. Pour Laurent Daddy Yamba, un tel fonds de relance est essentiel pour redémarrer les opérations dès que les conditions sécuritaires permettront le retour des clients en grand nombre. 

Un témoignage porteur de sens 

Inviter Hekima et son Directeur général Laurent Daddy Yamba à notre Assemblée générale est un honneur pour la SIDI, et également une manière forte d’exprimer notre solidarité avec notre partenaire, les populations congolaises et les acteurs de la microfinance au Kivu.  Aujourd’hui, l’enjeu est clair : se tenir aux côtés d’Hekima et préparer l’après-conflit. 

Au Liban, la fragile renaissance d’Al Majmoua et du microcrédit, malgré la crise financière et la guerre

Devant l échoppe

Retour de mission : chaque trimestre, un membre de l’équipe opérationnelle de la SIDI nous partage une mission réalisée auprès de partenaires et de leurs bénéficiaires. Pour sa première mission au Liban, Jean-Baptiste Cousin raconte sa découverte de notre partenaire Al Majmoua, dans un pays encore sous le choc de la crise financière et des récentes attaques israéliennes.

J’ai repris le suivi du partenariat SIDI pour le Liban depuis janvier 2025. Une première mission prévue en février, a dû être annulée au dernier moment en raison des trop nombreux bombardements Israéliens sur Beyrouth, en dépit de la trêve signée. Au mois de mai, je peux enfin partir, avec ma collègue Ariane Bevierre et une délégation de l’ADIE. Lors de cette mission, je découvre la résilience de Al Majmoua, première institution de microfinance au Liban, un partenaire que je connais peu, mais qui est tout à fait dans le ciblage de la SIDI.

Au Liban, les banques ne fonctionnent plus

A mon arrivée, je découvre un pays où il n’y a plus de services bancaires, ni d’activités financières. En 2020, à la suite d’une dévaluation massive, les banques ont confisqué les avoirs des épargnants (90 milliards de dollars !).  L’élite du pays a sorti son argent à temps. Mais le reste de la population s’est retrouvé avec ses comptes bloqués et l’impossibilité de retirer de l’argent, sauf au compte-goutte.  Ces derniers mois, il était encore interdit de retirer plus de 250 dollars par mois. A ce rythme-là, il faudrait 3 000 ans pour que Al Majmoua récupère les 9 millions de dollars séquestrés sur ses comptes. Résultat, plus personne ne dépose d’argent dans les banques, qui n’accordent aucun prêt.

Alors que les revenus moyens se sont effondrés et que 30% de la population vit sous le seuil de pauvreté, la demande de crédit est énorme. Les seuls recours possibles viennent de l’argent de la diaspora ou de la microfinance. Le problème ? Plus aucun bailleur ne veut aller au Liban à cause des pertes essuyées pendant la crise.

La crise financière libanaise a failli emporter totalement notre partenaire Al Majmoua

Avant la crise, Al Majmoua était une institution financière des plus performantes, qui gérait plus de 100 000 prêts. Au moment de la crise, elle se retrouve au bord de la faillite complète. Avec la dévaluation de la livre libanaise, son portefeuille a perdu 99% de sa valeur, vu le taux de change imposé. L’association perd tout son patrimoine financier dans la tourmente :  50 millions de dollars !

La faillite de l’association est évitée grâce à l’apurement de ses dettes par les bailleurs, qui vont assumer des pertes de 50 millions de dollars, dont un million de dollars pour la SIDI.

Des prêts remboursés rubis sur l’ongle

Après avoir failli disparaître, Al Majmoua continue aujourd’hui son activité prudemment. Avec le peu d’argent dont elle dispose, elle délivre des prêts modestes de l’ordre de 500 dollars en moyenne. Elle peut ainsi toucher plus de monde. En avril 2025, elle compte à nouveau 23 000 prêts en cours. Pour 85% d’entre eux, c’est pour soutenir une activité économique.

A Beyrouth, je visite une vendeuse de poulet palestinienne. Le plafond de sa boutique s’est effondré pendant les bombardements israéliens. Le prêt va lui permettre de réparer son plafond afin de poursuivre son activité économique, et rembourser peu à peu ses échéances.

Dans ce contexte de crise financière et de guerre que vit le Liban, je suis impressionné par le taux de recouvrement des prêts d’Al Majmoua qui atteint 98%. Y compris au Sud Liban et dans la plaine de la Bekaa ravagés par les bombardements.

Chez les bénéficiaires de prêts rencontrés, je ressens un fort sentiment d’identification à Al Majmoua et une reconnaissance. Pour eux rien n’est plus important de payer, car Al Majmoua est la seule entité qui peut leur prêter pour leurs projets. Ils espèrent que l’association pourra continuer de les aider à se relever.

Une vision globale de la lutte contre la pauvreté

Moi, je me suis totalement retrouvé dans l’approche d’Al Majmoua.

Pour Al Majmoua, le microcrédit n’est pas une fin en soi, mais d’abord un moyen de lutter contre la pauvreté. Il s’agit d’une association qui mène à la fois des activités financières et non financières. Pour accompagner ses membres, elle agit sur différents leviers : le financement, mais aussi l’éducation, et l’organisation. Elle propose par exemple un programme d’éducation financière : comment gérer un prêt, un budget, un prévisionnel. Toute une culture entrepreneuriale de base, extrêmement importante pour sortir de la pauvreté.

Cette posture n’est pas si fréquente dans le monde de la microfinance. Mais elle correspond totalement à la SIDI qui propose à la fois des services financiers et de l’accompagnement.

Pour moi, cette approche globale est la plus efficace pour lutter contre la pauvreté. Car la pauvreté a de nombreuses facettes et le crédit, seul, ne résout rien.

Accompagner Al Majmoua dans sa renaissance

Ce n’est pas facile d’envisager de prêter de nouveau au Liban. La SIDI (ou plutôt le FID, le fonds de garantie abondé par des congrégations, le CCFD-Terre Solidaire et la SIDI elle-même) a dû couvrir des pertes importantes. Mais cela me parait être le bon moment pour accompagner Al Majmoua dans son redéploiement, alors que si peu d’organisations la soutiennent. C’est une institution qui me semble détenir le potentiel et les qualités pour se redresser.

Dans un contexte où la pauvreté a explosé, la demande en microcrédit est très importante. Or jusqu’à maintenant personne ne veut retourner au Liban. Pour la SIDI qui « souhaite aller là où les autres ne vont pas », cela ne prendrait-il pas tout son sens de s’engager à nouveau ?

C’est notre job, en tant que chargé de partenariats, de maintenir cet équilibre entre préserver les ressources des actionnaires de la SIDI et répondre à la mission qu’ils nous confient.


Propos recueillis par Anne-Isabelle Barthélémy

Crédits photo : Philippe Lissac – agence Godong /SIDI; sauf photo couverture ADIE

Vanille de Madagascar, rencontre au bout du monde avec un nouveau partenaire

Img 20250325 wa0005

Retour de mission : Gabrielle Orliange nous raconte son périple hors du commun pour remonter la route de la vanille et nouer un nouveau partenariat pour la SIDI.

Avant de sublimer nos glaces, cannelés et crèmes anglaises, saviez-vous que la vanille parcourait une route semée d’embûches ? Pour la SIDI, Gabrielle Orliange a remonté le chemin de la vanille à la rencontre des coopératives, depuis Tananarive, capitale de Madagascar, jusqu’à la jungle des environs de Mananara. Nous vous proposons de la suivre, notamment le jour où elle rejoint une zone particulièrement isolée, et découvrir ainsi également une nouvelle facette du métier de chargé de partenariats à la SIDI.

Je réside à Madagascar où je suis chargée de partenariats à mi-temps pour la SIDI. Après avoir identifié un nouveau partenaire possible dans le secteur agricole, j’avais besoin d’aller le rencontrer sur le terrain. MVE (Madagascar Vanilla Export) est une PME familiale qui transforme la vanille pour pouvoir l’exporter. Elle achète la vanille à deux coopératives de producteurs et productrices, et les aide aussi à se structurer.

Après quatre mois d’échanges par mail, j’ai organisé une mission de sept jours à leur rencontre afin de présenter un rapport détaillé au Comité de financement de la SIDI dans la perspective d’un prêt.

MVE est basée à Tamatave, à environ 400 kilomètres de Tananarive, la capitale de Madagascar où je vis. Parcourir cette distance m’a pris une journée entière de taxi brousse. Puis j’ai continué en 4X4 encore deux journées sur des chemins cahoteux, à la rencontre des producteurs des zones littorales.

Rencontre sur les hauts plateaux

En ce quatrième jour, je dois rejoindre un village près de Mananara, situé sur des “hauts plateaux”1, dans une forêt très dense. C’est ici, dans cette zone particulièrement reculée, que pousse la vanille de meilleure qualité.

La piste est trop étroite pour un 4X4, et nous commençons par deux heures de moto dans la boue.  Lorsque j’arrive au village, une quinzaine de producteurs de la coopérative Label Vavasaha, qui en compte environ 500, sont réunis dans la salle commune du village. Je sens qu’ils ont surtout très envie de me montrer leurs plantations. Pour cela il faut encore s’enfoncer plus dans la jungle. Nous commençons par emprunter une pirogue, avant de finir par ouvrir le chemin à la machette.

Une fois arrivés, ils sont très fiers de me montrer leurs parcelles, là où se cultivent la plus belle vanille de Madagascar !

Je vois comme des gros haricots verts qui pendent des lianes enroulées autour des arbres. La vanille est une culture très exigeante, qui demande un soin constant. Originaire du Mexique, il faut la bouturer et féconder à la main les fleurs qui donneront la vanille.

Au bout du monde

Je suis frappée par l’isolement de ces producteurs. On a l’impression d’être au bout du monde. Madagascar est déjà une ile solitaire. L’immensité de son territoire ­et le manque d’accessibilité de la zone accroissent encore cette sensation.

D’une certaine façon, cet isolement, qui les protège des vols, arrange les producteurs. Mais en arrivant après quatre jours de transports acrobatiques, je comprends le coût logistique de la culture de la vanille. J’ai encore plus de respect pour MVE, obligé de faire avec cette réalité et son lot d’imprévus : les voitures en panne, les problèmes d’approvisionnement en carburant. Ce n’est pas évident d’aller chercher la vanille aussi loin.

La deuxième chose qui me marque, c’est de voir comment la vanille, par sa valeur, a permis de générer de la richesse. Même si ces zones sont très enclavées, je vois des motos un peu partout, des antennes paraboliques, des 4X4. Des biens très rares sur les plateaux agricoles proches de Tananarive, une région moins enclavée, mais plus pauvre, essentiellement productrice de riz.

Ici, tout le monde fait de la vanille, de quelques gousses à plusieurs kilos. Cette manne profite à tous, même si certains en profitent plus que d’autres.

Pour les producteurs et productrices, la différence vient de la manière d’écouler leur production. Ceux qui sont seuls ont plus de difficultés à vendre leur marchandise à bon prix. Mais ceux qui arrivent à se mettre en coopérative parviennent à négocier et vendre leur production à un meilleur tarif. MVE est soucieuse d’acheter aux producteurs des coopératives la vanille à un prix plus élevé que les prix du marché.

Visite du site de transformation

Sur la route du retour, je passe voir le site de la transformation finale, à Tamatave. L’entrepôt de MVE est situé dans un lieu discret, sain et sécurisé, avec des gardes.

Ici la vanille est séchée au soleil pendant plusieurs semaines. Ensuite les gousses sont triées avant d’être affinées dans des caissons pour développer leur arôme. Après plusieurs mois, elles sont contrôlées et classées par qualité avant d’être conditionnées pour l’exportation.

Dernière étape, la vanille est envoyée à Tananarive avant d’être expédiée en Europe. Les gousses, fragiles, voyagent par avion. La poudre, plus résistante, peut voyager en bateau. Il ne faut pas moins de 90 jours en moyenne pour rejoindre la France depuis Tananarive.

Une mission hors du commun

Cette mission aura été une véritable découverte pour moi qui vit pourtant à Madagascar. Jamais je ne me suis enfoncée aussi loin dans le pays. Les autres partenaires avec qui nous travaillons sur l’île dans le secteur de la microfinance sont beaucoup plus accessibles. Cela nous permet de trouver un équilibre. Si le partenariat avec MVE est un plus risqué financièrement pour la SIDI, il répond à sa vocation de soutenir le secteur agricole et de solidifier ce genre d’entreprises.

Comme c’est une structure qui n’a jamais bénéficié d’investissements, le prêt de la SIDI représente une vraie valeur ajoutée pour elle. C’est ce que nous appelons un « partenaire à impact », dont j’ai pu mesurer sur place l’engagement social et environnemental.

Le prêt a été décaissé à l’été 2024. Grâce à lui, la vanille a pu être achetée aux producteurs. Comme chaque année à cette époque, MVE est en attente de l’agrément d’exportation aux acheteur européens. La vente de la vanille permettra à MVE de rembourser le prêt de la Sidi. S’ils arrivent à rembourser et à tenir les délais, le prêt pourra être renouvelé en 2025 pour leur permettre d’acheter la vanille cet été.


Propos recueillis par Anne-Isabelle Barthélémy


1. Ce sont des hauts plateaux mais qui n’ont rien à voir avec la région des hauts plateaux malagasy qui culminent à 1500 m